Il 14 settembre Anthropic ha lanciato Claude for Financial Advisors, e la copertura italiana che ne è arrivata — un rilancio su 01net.it, sostanzialmente in inglese, preso pari pari dai comunicati americani — non ti dice l’unica cosa che ti interessa davvero se lavori come consulente finanziario a Milano, Torino o Bari: che cosa cambia per te. Perché il prodotto, checché ne dica il comunicato stampa, è costruito attorno a Schwab, alla SEC e a un modello di distribuzione che in Italia semplicemente non esiste nella stessa forma.
Quindi facciamo il lavoro che nessuno ha fatto: guardiamo dentro le 8 skill che Anthropic ha effettivamente pubblicato, capiamo quali puoi ricostruire gratis oggi stesso con un ChatGPT o un Claude qualunque, e — soprattutto — le riscriviamo dentro le regole che valgono per te: Albo OCF, CONSOB, MiFID II, non SEC e FINRA. Perché un consulente autonomo iscritto all’Albo OCF e un consulente di rete Fideuram o Mediolanum hanno obblighi diversi, clienti diversi, e strumenti diversi a disposizione — e nessuno dei due somiglia davvero a un RIA di Schwab.
Cosa è cambiato
Claude for Financial Advisors è un plugin per Claude Cowork — lo spazio di lavoro agentico di Anthropic — costruito attorno alla routine quotidiana di uno studio di consulenza: preparare gli incontri con i clienti, controllare lo scostamento del portafoglio rispetto al target, scrivere note su discrepanze successorie, trasformare gli appunti di una riunione in voci di CRM. Non è un modello nuovo. Non è “Claude, ma più bravo in finanza”. È un pacchetto di istruzioni — Anthropic le chiama “skill”, e ormai è il termine standard di settore per questo tipo di funzione — più una serie di connettori MCP che permettono a Claude di raggiungere davvero gli strumenti che uno studio usa già.
L’elenco dei connettori è lungo: BlackRock, Addepar, Orion, Wealthbox, Wealth.com, Envestnet/Tamarac, iCapital, Vanguard, Zocks e SS&C Black Diamond, sopra le integrazioni che Claude aveva già con Microsoft 365, Salesforce, DocuSign, Box, FactSet, S&P Global e Morningstar. Il problema, per chi legge da qui, è semplice: praticamente nessuno di questi nomi è rilevante per uno studio italiano. Charles Schwab Advisor Services — il custode citato come primo partner, con oltre 16.000 RIA indipendenti americani serviti — non opera come custode per la clientela retail italiana nello stesso modo. I consulenti finanziari italiani lavorano con banche depositarie diverse, piattaforme di risparmio gestito diverse, un ecosistema tecnologico che semplicemente non si sovrappone a quello descritto nel comunicato.
Il prezzo si colloca tra 70 e 120 dollari per utente al mese, a consumo e non a canone fisso, con Anthropic che spinge le RIA verso i piani Enterprise proprio perché è il livello con i log di audit — un dettaglio che conta più di quanto sembri, e ci torniamo. Peter Nolan, a capo della divisione Asset & Wealth Management di Anthropic, ha messo la filosofia dei prezzi in modo diretto: chi lo usa tanto paga tanto, ma riceve altrettanto valore. Tradotto: non è una licenza da 20 dollari al mese. È a consumo, e un consulente indaffarato che prepara 40 incontri a settimana finisce più vicino ai 120 che ai 70.
E non è successo nel vuoto. Google ha lanciato Gemini Enterprise for Financial Services il 25 agosto. OpenAI ha risposto con ChatGPT for Financial Services il 10 settembre, puntato soprattutto sui junior banker del deal-making. Anthropic è arrivata il 14 settembre, mirando dritta al desk del consulente indipendente e non alla banca d’investimento. Tre big tech, tre settimane, tre angoli diversi della finanza — segno di un trimestre di corsa al territorio, non di una coincidenza.
Il gap italiano: 01net copia il comunicato, nessuno scrive per il consulente
Qui viene il punto che ci interessa davvero. Abbiamo cercato copertura italiana specifica per capire se qualche testata avesse scritto qualcosa di utile per un consulente finanziario di casa nostra. Quello che si trova su 01net.it è, di fatto, un rilancio della notizia business in lingua originale — utile per sapere che la cosa esiste, inutile per capire cosa farsene se lavori sotto l’Albo OCF. Nessun articolo italiano affronta la domanda ovvia: un consulente autonomo italiano, o un consulente di rete bancaria, cosa dovrebbe fare con questa notizia? Questo pezzo nasce esattamente per colmare quel buco.
E il buco è più largo di quanto sembri, perché il settore italiano della consulenza finanziaria ha una struttura specifica che il comunicato Anthropic — scritto pensando a un mercato RIA americano — semplicemente ignora. In Italia il grosso della consulenza passa ancora attraverso le reti bancarie e assicurative — Fideuram-ISPB, Mediolanum, Banca Generali, Azimut, tra le altre — dove il consulente è spesso un agente collegato a un unico intermediario, remunerato in parte a provvigione. Accanto a questo modello convive un segmento più piccolo ma in crescita: il consulente finanziario autonomo, pagato solo dal cliente, senza legami commerciali con i prodotti che consiglia. Secondo i dati dell’Albo OCF (l’Organismo di Vigilanza e Tenuta dell’Albo Unico dei Consulenti Finanziari, che ha sostituito il vecchio Albo dei promotori finanziari tenuto da CONSOB a fine 2018), ad aprile 2026 risultano iscritti oltre 860 consulenti finanziari autonomi — quasi il doppio rispetto a pochi anni fa, anche se restano una minoranza rispetto ai complessivi oltre 30.000 iscritti all’Albo, in gran parte legati alle grandi reti. Un settore, insomma, che sta crescendo ma parte da una base piccola — ed è proprio lì che uno strumento gratuito fa più differenza, perché il budget per un abbonamento da 70-120 dollari al mese pesa in modo molto diverso su uno studio da solo rispetto a una rete con migliaia di consulenti.
Le 8 skill — e le 5 che ricostruisci gratis, riscritte per l’Italia
Ecco il repository, direttamente da GitHub, con la struttura reale delle cartelle:
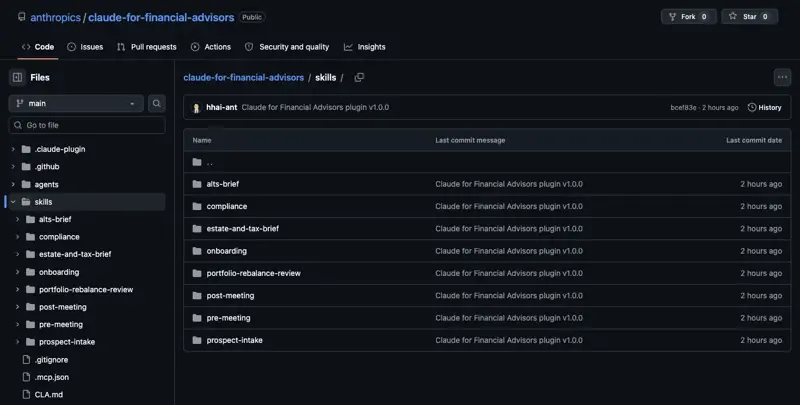
Sono alts-brief, compliance, estate-and-tax-brief, onboarding, portfolio-rebalance-review, post-meeting, pre-meeting e prospect-intake. Otto, non cinque come qualche testata ha scritto in fretta senza aprire il repository.
Tre delle otto hanno bisogno genuino di connettori a pagamento e non si possono onestamente replicare gratis — e in Italia il discorso è ancora più netto, perché quei connettori (iCapital, Wealth.com, i sistemi di onboarding pensati per il mercato USA) non hanno nemmeno un vero equivalente locale:
- Onboarding intervista il consulente sul proprio stack tecnologico, testa ogni connettore, esegue una demo del flusso pre-incontro. Non c’è nulla da ricostruire fai-da-te: è un wizard di configurazione per un sistema che, in Italia, molto probabilmente non hai nemmeno.
- Prospect intake estrae dati da estratti conto, esportazioni e screenshot in parallelo, producendo tre documenti distinti (riepilogo del potenziale cliente, passaggio di consegne interno, e un memo “cosa aspettarti” per il cliente). La pipeline di estrazione parallela è il valore vero; un chatbot gratuito processa un documento alla volta.
- Alts brief estrae IRR, TVPI, DPI e RVPI in tempo reale da iCapital, oltre a NAV, impegni e richiami di capitale. Senza il connettore, ricopi i numeri a mano da un PDF, il che vanifica il senso della cosa — e comunque il mercato italiano degli investimenti alternativi per clientela privata ha una diffusione ancora molto più contenuta rispetto agli Stati Uniti.
Le altre cinque — pre-meeting, portfolio-rebalance-review, estate-and-tax-brief, post-meeting e (con un asterisco che spieghiamo) compliance — sono flussi di lavoro che puoi ricostruire con un prompt scritto bene e un po’ di dati copiati a mano. Non identici. Ma abbastanza vicini da far sì che la maggior parte dei consulenti indipendenti o degli studi piccoli non abbiano bisogno di pagare 120 dollari al mese per queste cinque, almeno non il primo giorno.
Vediamo insieme quella che conta di più: la revisione dello scostamento di portafoglio.
Il walkthrough: ricostruire la revisione del portafoglio gratis
La skill a pagamento estrae posizioni, valori, prezzo di carico e performance direttamente da Orion, Addepar o Envestnet, fa un controllo di coerenza sui dati, li confronta con un modello o con l’IPS (Investment Policy Statement) del cliente, segnala qualunque scostamento oltre una banda del ±5%, e — questa è la parte che conta — genera alternative fiscalmente consapevoli: raccogliere una minusvalenza qui, usare un conto agevolato là, coordinare le vendite per evitare effetti fiscali indesiderati. Non sceglie mai un ordine al posto tuo. Non stima mai un prezzo di carico che non le è stato dato. Scrive “— dato mancante” invece di indovinare.
Puoi replicare la matematica dello scostamento e la disciplina del “mai indovinare” con uno strumento gratuito. Non puoi replicare l’estrazione dati in tempo reale né il coordinamento fiscale su conti che non hai raccolto manualmente. Ecco lo schema del prompt e un esempio completo, così vedi esattamente dove passa il confine.
Passo 1 — Scrivi il prompt con vincoli espliciti. Le istruzioni che contano davvero non sono “calcola lo scostamento”. Sono i vincoli: usa solo i valori che ti fornisco, verifica che i controvalori sommino davvero al patrimonio dichiarato, verifica che i target sommino al 100%, calcola lo scostamento sia in punti percentuali sia in euro, non consigliare mai operazioni specifiche, non stimare mai le imposte, ed etichetta ogni calcolo di riallineamento come “un importo meccanico, prima di qualsiasi valutazione fiscale, di adeguatezza e di fattibilità operativa” — non come una raccomandazione.
Passo 2 — Dai in pasto numeri veri. Ecco un nucleo familiare con 780.000€ di patrimonio gestito su cinque classi di attivo:
| Classe di attivo | Controvalore | % attuale | % target |
|---|---|---|---|
| Azionario Italia/Europa | €156.000 | 20,0% | 18% |
| Azionario internazionale | €234.000 | 30,0% | 25% |
| Obbligazionario | €234.000 | 30,0% | 37% |
| Alternative/immobiliare | €78.000 | 10,0% | 10% |
| Liquidità | €78.000 | 10,0% | 10% |
| Totale | €780.000 | 100% | 100% |
Performance da inizio anno: 5,4% contro un benchmark di riferimento al 6,1%.
Passo 3 — Controlla cosa dovrebbe verificare il modello prima ancora di calcolare qualsiasi cosa. Un modello correttamente istruito verifica che 156.000 + 234.000 + 234.000 + 78.000 + 78.000 = 780.000 (torna) e che 20 + 30 + 30 + 10 + 10 = 100 (torna anche questo). Se uno dei due controlli fallisce, il comportamento giusto è fermarsi e segnalarlo, non ribilanciare in silenzio contro numeri che non quadrano. È esattamente il passaggio che la maggior parte delle persone salta quando scrive un prompt fai-da-te, ed è il controllo che la SKILL.md della versione a pagamento definisce obbligatorio.
Passo 4 — Leggi l’output sullo scostamento. Tre posizioni su cinque sono esattamente sul target — nessuna azione richiesta lì. Due sono fuori target in modo significativo:
- Azionario internazionale è sovrappesato di 5,0 punti percentuali — 39.000€ oltre target.
- Obbligazionario è sottopesato di 7,0 punti percentuali — 54.600€ sotto target.
Passo 5 — Ottieni l’avvertenza, non un ordine di vendita. Un output correttamente vincolato dovrebbe leggersi più o meno così: “L’azionario internazionale è a 39.000€ sopra il target del 25%; l’obbligazionario è a 54.600€ sotto il target del 37%. Questo è solo l’importo meccanico di riallineamento — non tiene conto delle date di carico fiscale, del regime del conto (amministrato o gestito), dell’eventuale impatto su minusvalenze pregresse o della tolleranza al rischio dichiarata dal cliente. Verificare i lotti fiscali e il tipo di conto prima di raccomandare qualunque operazione.” Nota anche che il portafoglio sta sottoperformando il benchmark di 0,7 punti da inizio anno pur restando sovrappesato azionario — è uno spunto di conversazione per il consulente vero, non qualcosa su cui l’IA dovrebbe esprimere un giudizio autonomo.
Questo è l’intero ciclo: numeri veri in ingresso, matematica disciplinata in uscita, uno stop netto prima che diventi consulenza d’investimento vera e propria. Sono bastate quattro frasi di prompt engineering per arrivarci. Quello che non può fare è estrarre da sola quei cinque numeri da una piattaforma di gestione patrimoniale, e non può verificare l’impatto fiscale su conti che non hai pensato di incollare — che è esattamente il vuoto che la versione da 120 dollari al mese vende.
La preparazione pre-incontro, in breve, funziona allo stesso modo in miniatura: incolla quello che riesci a esportare dal tuo CRM e dalla piattaforma di gestione — appunti dell’ultimo incontro, posizioni attuali, eventuali follow-up aperti — e chiedi un riepilogo esecutivo, una sezione “cosa è cambiato dall’ultima volta”, un’agenda e un elenco di cose da verificare con il cliente prima dell’incontro. Perdi l’estrazione automatica da sei sistemi diversi. Mantieni l’output strutturato.
Le note post-incontro sono le più facili da ricostruire delle tre, e vale la pena segnalarlo perché anche la versione a pagamento ha un vuoto reale qui: incolla la trascrizione di una riunione (registrata con il consenso del cliente, ovviamente — obbligo che in Italia discende anche dal GDPR, non solo dalla prassi professionale) e chiedi un riepilogo strutturato: decisioni prese, azioni da fare, cosa va in una nota CRM e cosa va in un task. Da notare: nemmeno la skill a pagamento invia in autonomia un’email di follow-up al cliente — scrive voci di CRM. Su questo punto specifico, gratis e a pagamento finiscono nello stesso posto: sei sempre tu a premere invio.
La nota successoria e fiscale è la meno pulita da replicare fai-da-te delle cinque. La versione a pagamento legge l’analisi automatica dei documenti successori di Wealth.com e la incrocia con l’intestazione dei conti e i dati sui beneficiari in tempo reale. Puoi approssimare una versione semplificata riassumendo tu stesso i documenti successori del cliente e chiedendo al modello di segnalare discrepanze rispetto alle intestazioni che digiti — ma stai facendo a mano il lavoro di analisi documentale che la versione a pagamento automatizza, e in Italia il quadro successorio (con le sue specificità su legittima, imposta di successione, trust) è comunque diverso da quello americano che la skill è stata scritta per gestire.
Un’ultima cosa da sapere prima di fidarti di una qualunque delle due versioni con dati sensibili: i cancelli di approvazione e le protezioni di sola lettura non sono cablati nel software. Il README di Anthropic lo dice apertamente: il resto (approvazione del consulente prima di ogni scrittura, i sub-agenti che leggono i connettori senza mai poterne chiamare le funzioni di scrittura o invio, l’aritmetica eseguita in un ambiente che non vede mai il testo dei documenti) è garantito dal fatto che il modello segue le istruzioni, non da un muro tecnico che impedisce fisicamente un’azione di scrittura. Leggilo due volte. Anche la versione da 120 dollari al mese si affida al modello che si comporta bene, non a una barriera tecnica che blocca fisicamente una scrittura sbagliata. Non è una critica al prodotto — è come funziona gran parte degli strumenti agentici nel 2026 — ma significa che “l’IA non può scrivere nel mio CRM senza chiedere” è una promessa, non una garanzia, sia nella versione a pagamento sia in quella gratuita.
Skill a 120$/mese vs fai-da-te gratis vs cosa non replichi
| Skill | A pagamento (Claude for Financial Advisors) | Fai-da-te gratis (ChatGPT/Claude) | Cosa non replichi gratis |
|---|---|---|---|
| Onboarding | Ti intervista, testa i connettori live, esegue una demo | Non applicabile | I connettori stessi |
| Preparazione pre-incontro | Estrae automaticamente CRM/portafoglio/successorio/email in un unico brief | Incolla le esportazioni a mano, chiedi la stessa struttura | Estrazione automatica multi-sistema |
| Revisione scostamento portafoglio | Dati live da Orion/Addepar/Envestnet, scostamento + opzioni fiscalmente consapevoli | Inserimento manuale dei dati, stessa matematica e stessi vincoli | Estrazione dati live, coordinamento fiscale multi-conto |
| Nota successoria e fiscale | Legge l’analisi documentale di Wealth.com vs intestazioni live | Riassumi tu i documenti, chiedi di segnalare discrepanze | Parsing automatico dei documenti, dati di intestazione live |
| Note post-incontro | Trascrizione Zocks/Wealthbox → scrittura CRM | Incolla la trascrizione, ottieni un riepilogo strutturato | Scrittura diretta nel CRM (nota: non invia email nemmeno lei) |
| Prospect intake | Estrazione parallela da estratti/screenshot, 3 documenti | Un documento alla volta, un output alla volta | Estrazione in pipeline parallela |
| Alts brief | IRR/TVPI/DPI/RVPI live da iCapital, segnalazione concentrazione | Ricopi i numeri da un PDF | Connettore iCapital live |
| Compliance | Pre-check marketing con audit trail dello studio | Versione gratuita della stessa checklist normativa (vedi sotto, adattata a CONSOB/MiFID II) | Log di audit, integrazione con l’archivio dello studio |
Tabelle così vincono gli snippet in evidenza, e questa è onesta su dove il prodotto a pagamento guadagna davvero il suo prezzo: connettori, dati live, coordinamento multi-conto. Cinque delle otto skill, però, sono davvero “un prompt ben organizzato più la tua disciplina nel copiare e incollare” — che è gran parte di quello che questo articolo ti sta regalando.
Cosa significa per te
Se sei un consulente finanziario autonomo iscritto all’Albo OCF, senza legami con una rete bancaria: parti questa settimana con le versioni fai-da-te di preparazione pre-incontro e revisione del portafoglio — nessuna richiesta di budget da fare a nessuno, decidi tu. Prima azione concreta: scegli i prossimi tre incontri con clienti, esporta quello che riesci dal tuo gestionale, e fai girare il prompt di preparazione. Se ti fa risparmiare 20 minuti a incontro, il conto economico di un abbonamento a 70-120 dollari al mese si scrive da solo nel giro di qualche settimana — ma solo quando il volume di clienti lo giustifica davvero.
Se sei un consulente di rete (Fideuram, Mediolanum, Banca Generali, Azimut) legato a un unico intermediario: difficilmente puoi abbonarti da solo — gli strumenti AI a livello enterprise passano dall’IT e dalla compliance della rete, punto. Prima azione: inoltra lo screenshot della skill di compliance più sotto al tuo responsabile e chiedi se la rete sta valutando uno dei tre prodotti (Gemini, ChatGPT, Claude) per la finanza — non è una decisione che spetta a te da solo.
Se sei un pianificatore fee-only con uno studio snello: la versione fai-da-te della nota successoria e fiscale è il punto di partenza a maggior leva, perché individuare discrepanze tra un piano successorio non aggiornato e le intestazioni attuali dei conti è esattamente il tipo di controllo noioso che i pianificatori tendono a rimandare. Prima azione: prendi le designazioni beneficiarie e i riepiloghi successori degli ultimi cinque clienti e falli passare nel prompt di verifica discrepanze questo pomeriggio.
Se fai parte di uno studio di consulenza con più collaboratori: sei nella zona dove i connettori a pagamento iniziano a ripagarsi da soli — una licenza Enterprise con log di audit che copre la preparazione pre-incontro per tutto lo studio batte cinque persone che incollano a mano dentro ChatGPT. Prima azione: prova 30 giorni con due consulenti prima di coinvolgere tutto lo studio, e misura le ore risparmiate a settimana.
Se ti stai appena abilitando (esame OCF) o hai iniziato da poco: non comprare ancora niente. Impara prima i prompt fai-da-te — capirai cosa significa “output buono”, il che ti rende un acquirente molto più smaliziato quando arriverà il momento di valutare lo strumento a pagamento, e non dipenderai da un abbonamento da 120 dollari al mese prima di avere una base di clienti che lo giustifichi. Prima azione: costruisci il prompt di revisione del portafoglio di questo articolo e provalo su un nucleo familiare inventato.
Se sei un responsabile compliance o un referente OCF/CONSOB in uno studio o in una rete: la frase “le protezioni sono garantite dal modello, non dal sistema” citata sopra è il tuo problema principale, non una nota a margine. Prima azione: prima che chiunque nel tuo studio tocchi Claude for Financial Advisors o un qualunque strumento AI consumer per lavoro con clienti, metti per iscritto una policy basata sul rischio su cosa può essere incollato dove, seguendo la checklist di conformità DIY più sotto.
Se sei un cliente e ti chiedi se il tuo consulente usa l’IA sui tuoi dati: chiedigli direttamente se dati identificativi — nome, numero di conto, codice fiscale — finiscono mai in uno strumento AI consumer, e se lo studio ha una policy scritta al riguardo. Un buon consulente avrà una risposta immediata e specifica. Una risposta vaga è un segnale d’allarme, indipendentemente da quale prodotto AI usi.
Casi limite e dubbi frequenti
I controvalori non sommano al patrimonio dichiarato. Succede continuamente con dati inseriti a mano — un conto dimenticato, una valutazione non aggiornata, un errore di battitura. Un prompt scritto bene dovrebbe rifiutarsi di procedere e chiederti di riconciliare i totali prima. Se il tuo prompt calcola comunque lo scostamento contro numeri che non tornano, manca il passaggio di verifica del Passo 3 sopra. Correggilo prima di fidarti di qualunque output.
Perdi la sessione di lavoro e devi ricominciare da capo. Le conversazioni gratuite di ChatGPT e Claude non sono un sistema di archiviazione — possono essere cancellate, scadono, non sono replicate come un CRM. Tratta ogni chat come carta straccia di lavoro. Copia l’output finale nel tuo gestionale o archivio vero nel momento stesso in cui finisci, sempre.
Il controllo sulle minusvalenze/plusvalenze copre solo quello che hai incollato. Sia la skill a pagamento sia qualunque versione fai-da-te possono coordinare l’impatto fiscale solo sui conti di cui hai effettivamente fornito le posizioni. Se un cliente ha un fondo pensione o un conto “held away” che non hai menzionato, nessuna delle due versioni sa che esiste. Dichiara esplicitamente, in ogni output, quali conti sono stati effettivamente controllati.
Ti accorgi di aver incollato nome completo e numero di conto di un cliente in uno strumento AI consumer. Fermati. Usa un ID nucleo fittizio — “Nucleo 4471” — e togli nomi, numeri di conto, codici fiscali e date di nascita prima che qualunque cosa entri in uno strumento gratuito. È il modo più comune con cui un consulente italiano si crea da solo un problema di tenuta della documentazione ai sensi del GDPR, oltre che degli obblighi OCF.
L’output sullo scostamento inizia a suonare come una raccomandazione (“dovresti vendere 39.000€ di azionario internazionale”), anche se avevi chiesto di non farlo. I modelli tendono a scivolare verso un linguaggio più prescrittivo sotto pressione. Ri-prompta esplicitamente: “Riformula questo come un importo meccanico di scostamento, senza alcuna raccomandazione operativa”, e ricontrolla l’output prima che arrivi vicino a un cliente.
Una nota successoria inventa un dettaglio che non le hai mai fornito. È un’allucinazione, ed è la modalità di errore più spaventosa in tutto questo flusso, perché una designazione beneficiaria sbagliata ma plausibile è peggio di un errore evidente. Ogni prompt in questo articolo dovrebbe includere un’istruzione esplicita a segnalare i dati mancanti invece di inferirli — e dovresti verificare tu stesso che quell’istruzione venga rispettata nei primi utilizzi.
Dai per scontato che la skill /compliance a pagamento sia una revisione completa della governance AI. Non lo è — approfondiamo sotto. Se il tuo studio ha bisogno di un audit delle policy su come l’AI viene usata a livello aziendale, questa skill non fa quel lavoro, né nella versione a pagamento né in quella gratuita.
Una trascrizione lunga viene troncata e il riepilogo perde la seconda metà della conversazione. Spezza le trascrizioni oltre i 45-60 minuti in due blocchi, riassumi separatamente, poi unisci — più economico che rifare tutto da capo sperando che stavolta catturi tutto.
Il tuo studio non ha ancora approvato formalmente niente di tutto questo. Il problema più comune non è un prompt scritto male — è un consulente che si è costruito un ottimo flusso fai-da-te senza mai ottenere il via libera dal responsabile compliance o dal referente OCF per usarlo su dati reali di clienti. Chiudi prima il buco dell’approvazione, poi sistema il prompt.
Cosa non può fare
Tre skill restano genuinamente a pagamento, e nessun prompt scritto bene chiude il divario:
Onboarding, prospect intake e alts brief dipendono tutte da connessioni dati live, parallele o specializzate — testare il tuo stack di connettori reale, estrarre più documenti simultaneamente, o estrarre metriche in tempo reale su fondi alternativi. Un chatbot gratuito processa una cosa alla volta e non ha alcuna connessione diretta ai tuoi sistemi. È un limite strutturale reale, non un problema di prompting.
C’è un quarto limite onesto, ed è quello che quasi nessuna copertura di questo lancio ha notato:
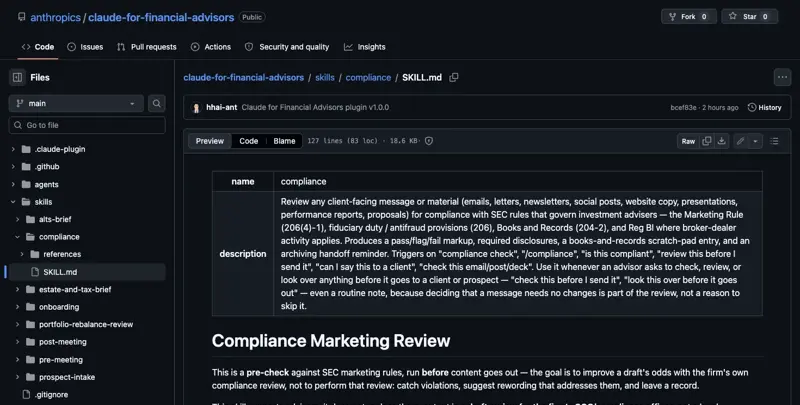
/compliance pubblicata, direttamente dal suo file SKILL.md. Fonte: github.com/anthropics/claude-for-financial-advisors.
La skill /compliance è un pre-check per le comunicazioni verso il cliente, non un flusso completo di governance AI. Legge il file tu stesso: revisiona email, lettere, newsletter, post social e presentazioni rispetto alle regole americane sul marketing, alle norme antifrode, agli obblighi di tenuta documentale e alla Reg BI. Utile, per carità. Ma non è un audit del rischio fornitori, non è una revisione della policy d’uso dell’AI, non valuta se la governance AI complessiva del tuo studio sia solida. E per un consulente italiano il problema è doppio: quelle regole sono americane. Se ti aspettavi che Claude verificasse la conformità rispetto alle regole CONSOB sulla trasparenza informativa o al Regolamento Intermediari, quella skill — nella sua forma attuale — non lo fa. Zero adattamento al quadro normativo italiano.
E sotto tutto questo: i cancelli di approvazione sono istruzioni fatte rispettare dal modello, non muri tecnici rigidi. Vale la pena ripeterlo, perché è l’avvertenza più importante di tutto questo lancio — anche la documentazione di Anthropic dice che le protezioni di sola lettura funzionano perché il modello sceglie di seguirle, non perché il software blocca fisicamente un’azione di scrittura.
Il quadro normativo italiano: cosa cambia rispetto a SEC e FINRA
Qui la differenza con gli Stati Uniti non è cosmetica, è sostanziale. La copertura americana di questo lancio parla di SEC Rule 204-2 e di FINRA — regole che semplicemente non si applicano a te se lavori sotto l’Albo OCF e la vigilanza CONSOB. Ecco cosa conta davvero in Italia:
Conservazione della documentazione (MiFID II/MiFIR). La disciplina MiFID II, in vigore dal 3 gennaio 2018, richiede una registrazione e archiviazione dettagliata di tutte le attività e operazioni — comprese quelle previste ma non eseguite — da conservare per almeno sette anni per gli intermediari. Per i consulenti finanziari autonomi e le società di consulenza finanziaria, l’obbligo specifico è conservare per almeno cinque anni la documentazione relativa all’attuazione delle procedure. Diverso, quindi, dai “5-7 anni” americani citati genericamente nella copertura Anthropic, e la distinzione tra i due periodi (5 vs 7) dipende dal tuo status regolamentare: non è intercambiabile.
Competenza e conoscenza (art. 25 MiFID II). Chi fornisce consulenza sugli investimenti deve poter dimostrare alle autorità competenti — in pratica CONSOB e OCF — di possedere le conoscenze e competenze necessarie. Un output AI che finisce in una consulenza al cliente non ti esonera da questo obbligo: la competenza deve restare tua, verificabile, non delegata al modello.
L’Albo OCF, non un albo “promotori” superato. Dal 2018 l’Albo OCF ha preso il posto del vecchio Albo dei promotori finanziari tenuto direttamente da CONSOB, con sezioni dedicate anche ai consulenti finanziari autonomi e alle società di consulenza. Qualunque policy interna sull’uso dell’AI nel tuo studio dovrebbe fare riferimento a questo quadro, non a un framework SEC che non ti riguarda.
Nessuna linea guida CONSOB specifica sull’AI generativa, per ora. A differenza di quanto potresti aspettarti leggendo la stampa di settore americana, CONSOB non ha ancora pubblicato linee guida dedicate specificamente all’uso di strumenti come Claude o ChatGPT nella consulenza finanziaria — la documentazione esistente si concentra su temi più ampi come FinTech, digitalizzazione e consulenza automatizzata (robo-advice). Questo significa, in pratica, che la responsabilità di stabilire policy interne ragionevoli ricade interamente su di te o sul tuo studio, senza un binario normativo dettagliato a cui appoggiarti.
Domande frequenti
Claude for Financial Advisors è disponibile in Italia? Tecnicamente sì, come prodotto — non c’è un blocco geografico dichiarato — ma è costruito attorno a connettori (Schwab, iCapital, Wealth.com) e a un quadro normativo (SEC, FINRA) pensati per il mercato americano. In pratica, per un consulente italiano, gran parte del valore aggiunto dei connettori non si applica.
È diverso da Claude normale? No. È lo stesso modello Claude sottostante, dentro Claude Cowork, con un set specifico di istruzioni (skill) e permessi ai connettori costruiti per i flussi di lavoro di un consulente. Non esiste un “modello finanza” separato.
Devo essere in custodia presso Schwab per usarlo? No, ma Schwab è il primo partner custode nominato e riceve il maggior risalto nel marketing — un dettaglio irrilevante per il mercato italiano, dove Schwab non è un depositario rilevante per la clientela retail.
MiFID II mi obbliga a conservare ogni prompt e output AI che uso? Non automaticamente come categoria a sé. MiFID II richiede di conservare le comunicazioni scritte che riguardano consulenza d’investimento, operazioni, ordini e performance, per il periodo previsto (cinque anni per i consulenti autonomi, sette per gli intermediari in generale). L’AI non crea una nuova categoria di documento da conservare: se il contenuto rientrava già in un obbligo di conservazione prima, resta tale anche se l’AI ha contribuito a produrlo.
Posso usare davvero la versione gratuita di ChatGPT o Claude per lavoro reale con i clienti? Come superficie di bozza — sì, con limiti reali. Togli i dati identificativi, usa ID fittizi per i nuclei familiari, ottieni il via libera scritto del tuo responsabile compliance o referente OCF, e archivia l’output finale nel sistema approvato dallo studio, non nella cronologia della chat. Le modalità “Chat temporanee” o “Incognito” non sostituiscono i tuoi obblighi di conservazione documentale — significano solo che il fornitore non li archivia lui, non che tu sia esonerato.
In cosa differisce da Gemini Enterprise for Financial Services di Google o da ChatGPT for Financial Services di OpenAI? Google è arrivato per primo (25 agosto 2026), OpenAI ha seguito (10 settembre, puntando sul lavoro junior di investment banking), e Anthropic è arrivata per ultima (14 settembre) ma mirando specificamente al desk RIA/consulente indipendente piuttosto che al mondo bancario. Acquirenti diversi, partner connettori diversi, ambizioni che si sovrappongono solo in parte — e nessuno dei tre, va detto, pensato primariamente per il mercato italiano.
La skill di revisione del portafoglio esegue davvero operazioni? No — né la versione a pagamento né una replica fai-da-te dovrebbero farlo. È esplicitamente limitata a illustrare lo scostamento e le opzioni fiscalmente consapevoli perché il consulente le valuti; l’esecuzione resta una decisione umana in ogni versione di questo flusso.
La versione fai-da-te è “conforme” alle regole OCF/CONSOB? “Conforme” non è la cornice giusta — l’AI non cambia cosa conta come documento da conservare, quindi la conformità dipende dalla policy del tuo studio e dalla categoria in cui rientra il contenuto, non da quale strumento l’ha prodotto. Segui la checklist di conformità fai-da-te più sotto, ottieni il via libera dello studio, e tratta gli output come bozze, non come documenti definitivi, finché non sono archiviati correttamente.
Cosa succede se non richiedo una licenza Enterprise entro fine settembre 2026? Perdi solo il credito d’uso una tantum che Anthropic offre a chi si iscrive presto ai piani Enterprise. Il prodotto resta disponibile dopo quella data — è un incentivo di lancio, non una scadenza per l’accesso.
Checklist di conformità fai-da-te
Prima di far girare qualunque prompt di questo articolo su dati reali di clienti, metti in ordine questi punti:
- Tratta la versione gratuita di ChatGPT/Claude come superficie di bozza, non come sistema di archiviazione
- Usa ID nucleo fittizi; togli nomi, numeri di conto, codici fiscali e date di nascita prima di incollare qualunque cosa in uno strumento AI consumer
- Ottieni il via libera scritto del responsabile compliance o del referente OCF prima di usare qualunque strumento AI consumer per attività di consulenza
- Chiedi al modello di segnalare esplicitamente ogni dato mancante invece di inferirlo, ed etichetta ogni affermazione fattuale con la sua fonte
- Archivia i documenti definitivi nel gestionale o archivio email approvato dallo studio — mai nella cronologia del chatbot
- Ricorda che “Chat temporanee” e “Incognito” riducono l’archiviazione lato fornitore, non il tuo obbligo di conservazione documentale ai sensi di MiFID II
Il punto
Anthropic ha lanciato otto skill, non cinque, e quella più utile — la revisione dello scostamento di portafoglio — te la ricostruisci già oggi con un prompt disciplinato e un quarto d’ora di copia-incolla. Tre delle otto (onboarding, prospect intake, alts brief) hanno davvero bisogno dei connettori a pagamento, e la skill di compliance è più stretta di quanto la sua presentazione marketing lasci intendere, oltre a essere scritta per un quadro normativo (SEC, FINRA) che non è il tuo. Per un consulente italiano, la domanda giusta non è “vale 70-120 dollari al mese?” — è “quei connettori (Schwab, iCapital, Wealth.com) mi servono davvero, dato che lavoro sotto OCF e CONSOB, non sotto SEC?”. Per la maggior parte degli studi indipendenti italiani, oggi, la risposta onesta è: non ancora. Costruisci prima la versione gratuita, capisci cosa ti manca davvero, e valuta lo strumento a pagamento — o un suo equivalente pensato per il mercato europeo, quando arriverà — con occhi molto più critici.
Se vuoi approfondire come usare l’AI in modo sistematico e sicuro nel tuo studio — dalla gestione delle scadenze fiscali alla comunicazione con i clienti, dentro le regole italiane — il corso IA per il Commercialista Italiano copre gran parte degli stessi flussi di automazione fiscale e documentale applicati alla professione più vicina alla tua in termini di obblighi normativi, e Fondamenti di IA ti dà le basi — prompt efficaci, allucinazioni, privacy e GDPR — per usare questi strumenti senza commettere gli errori più comuni descritti in questo articolo.
Fonti
- 01net.it — “Charles Schwab and Anthropic to Bring Claude to Independent Registered Investment Advisors”
- 01net.it — “Orion Expands Anthropic Collaboration as Launch Partner for Claude for Financial Advisors”
- Consultique — “Come iscriversi all’Albo OCF dei consulenti finanziari nel 2026”
- SoldiExpert — “Consulenti finanziari indipendenti: i numeri di un settore in crescita”
- CONSOB — MiFID II, Area pubblica
- CONSOB — “La digitalizzazione della consulenza in materia di investimenti” (FinTech)
- FocusRisparmio — “MiFID II, mini-guida per consulenti e gestori”
- Claude for Financial Advisors — annuncio ufficiale
- anthropics/claude-for-financial-advisors — repository pubblico GitHub
- Anthropic Launches Claude for Financial Advisors With Partner Connectors — Unite.AI
- Schwab Brings Anthropic’s Claude to 16,000+ Independent RIAs — Securities.io
- Anthropic Pitches New Claude Tool for Financial Advisers — Bloomberg
- OpenAI’s ChatGPT for Financial Services Targets Junior Bankers — CNBC