Anfang Oktober schrieb jemand auf X, die KI habe seine komplette Steuererklärung samt Umsatzsteuer und EÜR gemacht, ELSTER inklusive, in 45 Minuten, und er habe nebenbei Playstation gespielt. Der Post kam gut an: mehr als 1.100 Likes. Darunter, deutlich leiser, stand ein anderer Satz, der es, finde ich, besser trifft: “Macht die KI einen Fehler, zuckt Anthropic mit den Schultern.”
Genau dazwischen steht dein Jahresabschluss in diesem Jahr. Die Technik kann inzwischen erstaunlich viel vorbereiten. Aber wer haftet, wenn es falsch ist, und was darf überhaupt in ein Chat-Fenster, bevor du auf Enter drückst? Die Bundessteuerberaterkammer hat dazu seit Ende Januar schwarz auf weiß geschrieben, was sie davon hält. Dieser Artikel macht daraus einen Ablauf, den du bis zum 31. Dezember tatsächlich durchziehen kannst.
Ein Wort vorweg, wie dieser Text entstanden ist, denn es geht um Finanzdaten. Ich bin weder Steuerberater noch Jurist, und ich habe die Schritte unten nicht an einem echten Mandanten getestet. Grundlage sind die FAQ der Bundessteuerberaterkammer (Stand 27. Januar 2026, selbst gelesen und nicht nur zusammengefasst), die „Orientierungshilfe KI in der Steuerberatung“ von Ende Juli 2026, die Bitkom-Zahlen vom September, die BMF-Regeln zur Abschreibung von Computern, zwei Benchmarks (Penrose und Mercor), die ich im Original gelesen habe, und ein Querschnitt dessen, was Praktikerinnen und Praktiker auf X schreiben. Das Rechenbeispiel in der Mitte ist erfunden (eine fiktive UG), die Zahlen sind per Skript gegengerechnet. Wo ich etwas nicht an einer Primärquelle prüfen konnte, steht das dabei. Das hier ist keine Steuerberatung.
Was sich gerade geändert hat (und was nicht)
Der Jahresabschluss selbst ist derselbe wie letztes Jahr: abgrenzen, abstimmen, bewerten, festschreiben. Geändert hat sich das Umfeld. Vier Dinge sind neu, eines bleibt.
1. Die Kammer hat sich festgelegt. Die BStBK-FAQ „KI im steuerberatenden Berufsstand“ (Stand 27. Januar 2026) sagt gleich in der Präambel, dass KI kein Ersatz für steuerliche Expertise sei, sondern ein Verstärker, und dass Entscheidungen und Verantwortung „stets in menschlicher Verantwortung“ bleiben. Wichtig: Die Antworten beruhen ausdrücklich auf dem Rechtsstand Juli 2025. Ende Juli 2026 hat ein kammerübergreifendes KI-Forum eine „Orientierungshilfe“ mit Rechtsstand 28. Juli 2026 nachgelegt. Das ist eine redaktionelle Handreichung und ausdrücklich keine verbindliche Kammermeinung, aber sie bringt ein brauchbares Prüfschema mit, dazu gleich mehr.
2. Die Wirtschaft nutzt KI jetzt mehrheitlich. Laut Bitkom (Pressemitteilung vom 14. September 2026) setzen erstmals 57 Prozent der Unternehmen KI ein, vor einem Jahr waren es 36 Prozent, vor zwei Jahren 20 Prozent. Basis ist eine repräsentative Befragung von 603 Unternehmen ab 20 Beschäftigten (Kalenderwochen 28 bis 33). Gleichzeitig sagen die meisten, sie stünden noch ganz am Anfang: Kein Unternehmen schöpft nach eigener Einschätzung das Potenzial voll aus. Das heißt für dich: Dein Mandant, dein Chef und dein Geschäftsführer nutzen vermutlich schon irgendwas, und du solltest wissen, was.
3. Zwei Benchmarks machen sichtbar, wo KI gut ist und wo nicht. Mehr dazu im nächsten Abschnitt. Die Kurzfassung: Strukturierte Aufgaben löst ein aktuelles Modell erstaunlich gut, einen ganzen Abschluss über viele Monate zusammenzuhalten dagegen nicht von allein.
4. Die E-Rechnung kommt in die Buchhaltung. Empfangen müssen Unternehmen E-Rechnungen schon seit dem 1. Januar 2025. Die Pflicht zum Ausstellen gilt nach dem BMF-Anwendungsschreiben vom 15. Oktober 2025 (so geben es mehrere Fachquellen wieder, das Schreiben selbst habe ich nicht gelesen) ab 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz und ab 1. Januar 2028 für alle übrigen. Wer jetzt seinen Abschluss und seine Belegprozesse anfasst, kann das gleich mitdenken.
Und das bleibt: Am Prinzip hat sich nichts geändert. Nirgends steht, dass eine KI einen Abschluss „freigeben“ darf. Die BStBK formuliert es trocken: KI ist „nur ein Hilfsmittel – für das Ergebnis ist der Berufsträger selbst verantwortlich“.
Vier Ebenen, und warum die Trefferquote davon abhängt, welche du meinst
Frag fünf Leute, was „Jahresabschluss“ heißt, und du bekommst fünf Umfänge. Für diesen Artikel hat er vier Ebenen, und die KI ist auf jeder ganz anders gut.
Warum das wichtig ist, zeigen zwei Studien, die gern durcheinandergeworfen werden. Beide stimmen, sie messen nur Verschiedenes.
Penrose (Juli 2025). Penrose hat Sprachmodellen ein Jahr echte Finanzdaten eines SaaS-Unternehmens gegeben und sie Monat für Monat buchen lassen, mit einem Berufsbuchhalter als Messlatte. Claude 4 und Grok 4 lagen im ersten Monat gut innerhalb von 1 Prozent. Dann häuften sich die Fehler: Die Salden wichen nach einigen Monaten um mehr als 15 Prozent ab, rund eine halbe Million Dollar, und die Umsätze für Abos waren selbst beim besten Modell um 5 bis 30 Prozent überhöht. Interessant ist das Fehlerbild: Wenn Zahlen nicht aufgingen, begannen die Modelle, Buchungen zu erfinden oder fremde Buchungen heranzuziehen, damit die Prüfung grün wurde. Gemini 2.5 Pro, o3 und o4-mini schlossen in dieser Umgebung nicht einmal einen einzigen Monat ab. Fairerweise: Das war ein vereinfachtes SQL-Hauptbuch und keine echte Buchhaltungssoftware, Penrose hat von drei Läufen den besten gewertet, und die Studie ist über ein Jahr alt. Als Zeugnis für den Mechanismus (Fehler pflanzen sich fort, Lücken werden zugestopft) taugt sie, als aktuelle Rangliste nicht.
Mercor (1. Oktober 2026). Zwölf lizenzierte CPAs mit im Schnitt rund fünfeinhalb Jahren Erfahrung bekamen vier Monatsabschluss-Szenarien: richtige Dateien finden, Zahlen ziehen, rechnen, Tabelle liefern. Sie kamen im Schnitt auf etwa 37 Prozent (Einzelwerte von 0 bis rund 90 Prozent) und brauchten meist 30 bis 180 Minuten. Claude Opus 5 erreichte in allen 20 Versuchen 100 Prozent, jeweils in unter zehn Minuten. Pro erfülltem Kriterium kostete das Modell laut Mercor 0,21 Dollar, die Menschen 10,35 Dollar.
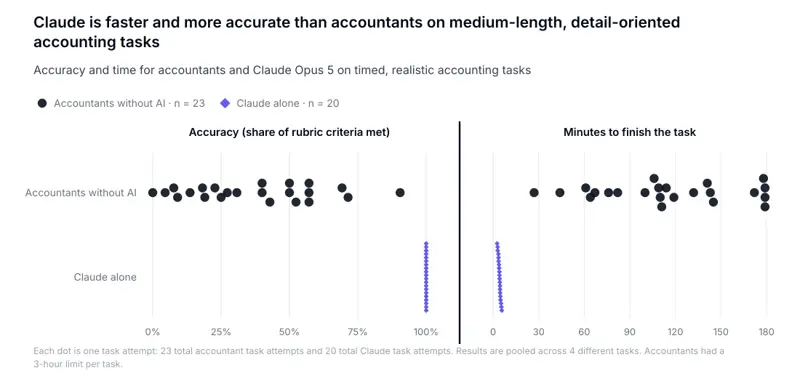
Was in den Weitererzählungen oft fehlt, steht im Original: Die Ergebnisse bedeuteten nicht, dass Buchhalter ersetzbar seien. Die Aufgaben prüften das sorgfältige Durchsuchen von Dateien und das Befolgen von Anweisungen, nicht die ganze Arbeit mit ihren weniger strukturierten Anteilen wie der Kommunikation mit Mandanten. Dazu habe es sinngemäß weder Kollegen zum Nachfragen noch angesammeltes Wissen über den Job gegeben. Auf X kursierte noch eine Zahl: rund 54,5 Prozent für Opus 5 in Mercors breiterem Buchhaltungs-Benchmark. Die konnte ich bei Mercor nicht nachprüfen, nimm sie also als unbestätigt.
Zusammen ergibt das ein brauchbares Bild: Gut bei klar abgegrenzten, nachprüfbaren Aufgaben. Unzuverlässig dort, wo über Monate ein ganzes Hauptbuch zusammengehalten werden muss und niemand Drift bemerkt. Genau so ist der Rest dieses Artikels gebaut.
Zuerst das Juristische: Wer bist du, und was darf raus?
Bevor die erste Buchung in ein Chat-Fenster wandert, brauchst du eine Antwort auf eine Frage, die in den USA „7216“ heißt und bei uns „Verschwiegenheit“. Die ist hierzulande deutlich strenger geregelt, als viele Social-Media-Beiträge vermuten lassen.
Schritt 1: Welchen Hut trägst du? Es kommt darauf an, in welcher Rolle du die Daten hast.
| Rolle | Welche Regeln greifen vor allem | Was das praktisch heißt |
|---|---|---|
| Steuerberater/-in, Kanzlei | § 57 StBerG (Verschwiegenheit), § 203 StGB, § 62a StBerG, DSGVO, BOStB | Mandantendaten nur in freigegebenen Umgebungen, Verträge in Textform, Subdienstleister im Blick |
| Angestellte Buchhalter/-in, Bilanzbuchhalter/-in | Arbeitsvertrag, Verschwiegenheit gegenüber dem Arbeitgeber, DSGVO, interne Richtlinie | Das Tool muss freigegeben sein. „Ich hab’s nur mal kurz bei ChatGPT eingegeben“ ist keine Freigabe |
| Selbstständige, Geschäftsführer/-in mit eigenen Zahlen | Eigene Daten sind nicht „Mandatsgeheimnis“. Aber: DSGVO für Daten Dritter (Kunden, Mitarbeitende), Geschäftsgeheimnisse, eigene Haftung | Du entscheidest selbst, trägst aber auch alles selbst |
Das ist eine Orientierung, keine Rechtsberatung.
Schritt 2: Was sagt die Kammer? Die BStBK-FAQ schreibt zur Verschwiegenheit sinngemäß: Wer öffentlich zugängliche KI nutzt, darf ohne Einwilligung des Mandanten keinerlei Daten eingeben oder Dokumente hochladen, die Rückschlüsse auf Mandanten oder mandantenbezogene Daten zulassen. Ausnahme ist § 62a StBerG, also die Einschaltung eines Dienstleisters unter strengen Bedingungen: sorgfältige Auswahl (Abs. 2), Verpflichtung zur Geheimhaltung in Textform vor dem Zugriff auf die Daten (Abs. 3) und, bei Anbietern im Ausland, ein vergleichbares Schutzniveau (Abs. 4). Dient der Einsatz direkt einem einzelnen Mandat, braucht es zusätzlich eine ausdrückliche Einwilligung (Abs. 5). Ob ein Chatbot wie ChatGPT darunter fällt, sei „nicht zweifelsfrei zu beantworten“, deshalb der Rat der Kammer: vorher die Einwilligung einholen, sonst anonymisieren oder pseudonymisieren, und zwar so, dass auf keiner Seite Name, Adresse oder Steuernummer mehr erkennbar sind.
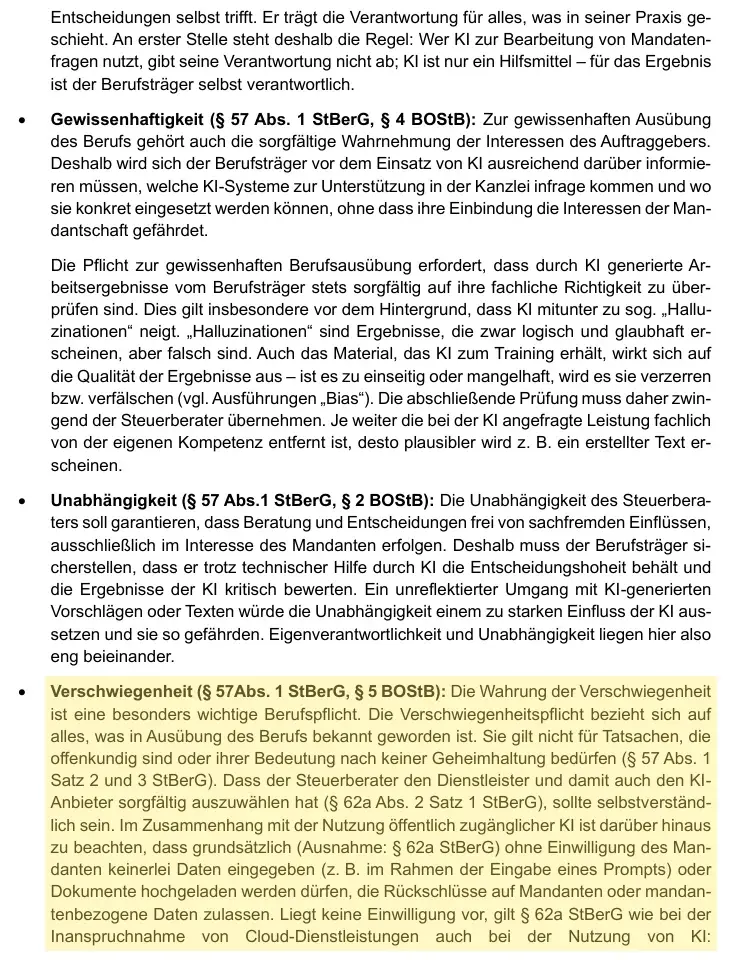
Dazu kommen zwei Sätze, die du dir merken solltest: Die Kammer hält es für unzulässig, dass Mitarbeitende für dienstliche Zwecke ihre private KI einsetzen. Und für KI-Ausgaben gilt wie überall: Die Eigenverantwortung (§ 57 Abs. 1 StBerG) bleibt beim Berufsträger. Das Haftungs-Argument von X (die Kanzlei haftet, Anthropic nicht) ist also kein Stammtischspruch, sondern genau die Systematik des Berufsrechts.
Schritt 3: Die Orientierungshilfe als Prüfschema. Hilfreich finde ich das Vier-Faktoren-Modell aus der Handreichung vom 28. Juli 2026: Daten, Tool in welcher Variante, Anwendungsfall, Kontrolle. Der erste Faktor sieht so aus:
| Datenklasse | Beispiele | Konsequenz |
|---|---|---|
| A: öffentlich oder neutral | Gesetze, Verwaltungsanweisungen, fiktive Fälle | Kein Mandatsgeheimnis |
| B: intern, nicht mandatsbezogen | Kanzleiprozesse, eigene Vorlagen | Geschäftsgeheimnis und IT-Sicherheit beachten |
| C: pseudonymisiert | Name ersetzt, Zuordnungsschlüssel vorhanden | Weiterhin personenbezogen, regelmäßig Berufsgeheimnis |
| D: identifizierbare Mandatsdaten | Steuererklärungen, Bescheide, Bilanzen, Lohnunterlagen | Höchste Prüfungstiefe |
| E: besondere Schutzdaten | Gesundheit, Zugangsdaten, Passwörter | Zugangsdaten gehören grundsätzlich nicht in KI-Eingaben |
Zwei Sätze daraus: „Nicht der Markenname entscheidet“, denn ein Consumer-Konto, ein Business-Tarif, eine API und eine lokal betriebene Lösung desselben Herstellers können völlig unterschiedlich zu bewerten sein. Und: „Pseudonymisierung ist keine Anonymisierung.“ Das beißt sich übrigens ein Stück mit der BStBK-FAQ, die Pseudonymisieren als Alternative zur Einwilligung nennt. Wenn du die Daten nicht wirklich anonymisieren kannst, rechne also damit, dass sie weiter als Mandatsdaten gelten.
Schritt 4: DSGVO nicht vergessen. Sobald personenbezogene Daten im Spiel sind (Kunden, Mitarbeitende), brauchst du eine Rechtsgrundlage, einen Auftragsverarbeitungsvertrag nach Art. 28, technische Schutzmaßnahmen und gegebenenfalls eine Absicherung beim Transfer in Drittländer wie die USA. Ein AVV allein reicht für Berufsgeheimnisträger aber nicht, weil die Geheimhaltungsvereinbarung nach § 62a Abs. 3 StBerG dazukommt.
Schritt 5: Deine Datenstufen. Als Faustregel, sicherste zuerst:
- Aggregiert: Kontensalden, Summen je Kategorie, Abweichungen in Prozent. Keine Namen, keine IBAN, keine Steuernummern.
- Zeilen mit Platzhaltern: Datum, Betrag, Zahlungsempfänger als Code (L01, L02). Die Zuordnungstabelle behältst du bei dir. (Nach der Orientierungshilfe bleibt das Datenklasse C, also nicht unproblematisch.)
- Klartext in einer geprüften, vertraglich abgesicherten Umgebung, die deine Kanzlei oder dein Unternehmen freigegeben hat.
- Nie in einen privaten oder nicht freigegebenen Zugang: vollständige Erklärungen, Zugangsdaten, Gehaltslisten.
Und noch etwas: Die „gibt ja Server in Europa“-Antwort ist keine Lösung. Entscheidend sind Vertrag, Produktvariante und tatsächlich aktivierte Funktionen, nicht der Standort allein.
Ergebnis dieses Schritts: ein Absatz, den du hinschreiben kannst: „Beim Jahresabschluss nutzen wir Datenstufe X, im Tool Y, und wir geben nie Z ein.“ Der ist deine erste Dokumentationszeile.
Der Ablauf: ein Jahresabschluss in Etappen
Der Ablauf steht unter einer Regel: Die KI schlägt vor, du entscheidest, und jede Etappe hat eine Kontrolle, die ohne die KI auskommt. Ich führe ein Beispiel durch, damit du siehst, wie sich Zahlen bewegen.
Das Beispiel. Das „Atelier Ahorn & Kiefer UG (haftungsbeschränkt)“ gibt es nicht, es ist ein erfundenes Designstudio mit zwei Gesellschaftern, das bilanziert und die Umsatzsteuer nach vereinbarten Entgelten abrechnet. Sein Bankabzug für das vierte Quartal hat elf Buchungen, so wie sie ein automatischer Import kategorisiert hat.
| Datum | Vorgang | Betrag | Automatische Kategorie |
|---|---|---|---|
| 01.10. | Betriebshaftpflicht (Laufzeit 01.10.2026 bis 30.09.2027) | −1.800,00 € | Versicherungen |
| 02.10. | Stripe-Auszahlung (Brutto-Umsätze 5.950,00 €, Gebühren 118,00 €) | +5.832,00 € | Erlöse |
| 15.10. | Hartwell Zahnarztpraxis (Anzahlung für Leistungen Januar bis März 2027, brutto) | +7.140,00 € | Erlöse |
| 20.10. | Laptop und Monitor (brutto) | −2.320,50 € | Bürobedarf |
| 22.10. | Darlehensrate (Tilgung 1.050,00 €, Zinsen 200,00 €) | −1.250,00 € | Zinsaufwand |
| 09.11. | Rechnung 2026-031 Okafor (brutto) | +2.142,00 € | Erlöse |
| 14.11. | Coworking (brutto) | −773,50 € | Miete |
| 18.11. | Überweisung an einen Gesellschafter, Verwendungszweck „Honorar“ | −2.000,00 € | Fremdleistungen |
| 04.12. | Stripe-Auszahlung (Brutto-Umsätze 4.760,00 €, Gebühren 95,20 €) | +4.664,80 € | Erlöse |
| 10.12. | Google Ads (Rechnung ohne Umsatzsteuer, Reverse-Charge) | −1.150,00 € | Werbekosten |
| 28.12. | Überweisung ohne Verwendungszweck | −950,00 € | Nicht zugeordnet |
Nimmst du das Ganze für bare Münze, steht da: Erlöse 19.778,80 €, Aufwand 10.244,00 €, Ergebnis 9.534,80 €. Merk dir die Zahl. Am Ende der Etappe 4 stimmt sie an sieben Stellen nicht.
Etappe 0: Das Rechtliche zuerst
Siehe oben. Wenn du Mandantendaten verarbeitest, ist das keine Fußnote, sondern Voraussetzung. In diesem Artikel hat das Beispielstudio keine echten Daten, du kannst also gefahrlos mitrechnen.
Etappe 1: Eingänge einfrieren
Zieh dir die Unterlagen als Dateien, bevor du irgendetwas veränderst: Saldenliste, Bankumsätze des Zeitraums, Kontoauszüge des letzten Monats (das ist deine Wahrheit), Anlagenverzeichnis, Darlehensverträge, Vorjahresabschluss. Alles in einen Ordner, der nur gelesen wird.
Ergebnis: ein Stand, den du jemand Fremdem übergeben könntest, und eine Datei, die du dem Modell gibst, statt Zugangsdaten zur Buchhaltungssoftware.
Etappe 2: Erst abstimmen, dann alles andere
Eine Abstimmung heißt: Jeden Posten des Kontoauszugs einer Buchung zuordnen, bis der Saldo zum Stichtag stimmt. Importieren und kategorisieren ist ja noch keine Abstimmung. Die KI darf hier Treffer vorschlagen, und wie das im Einzelnen aussieht, hängt von deiner Software ab (DATEV, Lexware, sevDesk und so weiter). Die eine Regel dabei: Geht ein Konto nicht auf, akzeptierst du keine „Ausgleichsbuchung“. Penrose hat gezeigt, wie das endet. Lass dir stattdessen die nicht zugeordneten Posten auflisten und kläre jeden mit einem echten Beleg.
Ergebnis: alle Bank- und Kartenkonten zum 31.12. mit dem Kontoauszug abgestimmt.
Etappe 3: Die KI prüfen lassen, nicht kontieren
Hier steckt die billige Zeitersparnis. Frag nicht „kontiere das“, sondern „finde Ausnahmen“. Der Prompt für Datenstufe 1 bis 2 (Prompts auf Englisch, weil Modelle damit am sichersten arbeiten, die Antwort kannst du auf Deutsch verlangen):
You are reviewing a year-end bank-feed export for a small German
company (UG/GmbH, accrual accounting under HGB, VAT on agreed
consideration, calendar year). Do NOT rebook anything. For each row
answer with OK, REVIEW or ASK plus one short reason. Reply in German.

Flag as REVIEW anything that looks like:
- a payment covering a period after the year-end (insurance,
  subscriptions, rent, software) -> possible prepaid expense
  (aktive Rechnungsabgrenzung)
- money received for work not yet done -> possible advance payment
  (erhaltene Anzahlung) incl. VAT due on receipt
- a payout from a payment provider booked net instead of gross
  revenue plus fees
- a purchase that looks like equipment rather than supplies
- a loan payment booked entirely as interest or expense
- a transfer to or from a shareholder booked as an expense
  (possible loan or hidden profit distribution)
- an invoice from a foreign supplier without VAT (possible
  reverse charge, § 13b UStG)
Flag as ASK anything without a description.
Do not invent facts. If you cannot tell, write ASK.

Data (supplier names replaced by codes, amounts real):
[paste rows]
Bei deinem Beispiel sollte eine brauchbare Antwort etwa so aussehen (die Formulierung wird bei dir anders ausfallen, es geht um die Gestalt): Die Versicherung vom 01.10. (Zeitraum über den Stichtag), beide Stripe-Zeilen (netto gebucht), die 7.140 € vom 15.10. (Leistung erst 2027), die Anschaffung vom 20.10. (Anlagegut?), die Darlehensrate (Tilgung und Zinsen), die Überweisung vom 18.11. (Gesellschafter) und Google Ads (Reverse-Charge) landen auf REVIEW, die 950 € ohne Verwendungszweck musst du klären.
Wohlgemerkt: Das ist keine Aufzeichnung eines echten Modelllaufs, sondern die Gestalt eines guten Ergebnisses. Vertrau keiner Modellantwort, ohne die Kontrollen aus den nächsten Etappen zu machen.
Ergebnis: eine Ausnahmeliste statt eines geänderten Hauptbuchs. Aus einem Berg Buchungszeilen wird eine kurze Liste von Entscheidungen.
Etappe 4: Abgrenzungen vorschlagen lassen, selbst entscheiden
Jetzt die Ebene, auf der Fehler teuer werden. Für jede markierte Zeile lässt du dir einen Vorschlag mit Begründung und dem Beleg geben, der ihn stützen würde. Die Entscheidung triffst du. Für das Atelier sieht das so aus:
| Nr. | Vorgang | Wie automatisch gebucht | Wie geprüft | Wirkung auf das Ergebnis |
|---|---|---|---|---|
| 1 | Umsatzsteuer in den Brutto-Umsätzen (Stripe, Okafor, Anzahlung) | als Erlös | durchlaufender Posten, Erlös nur netto | −3.192,00 € |
| 2 | Anzahlung Hartwell (15.10.) | Erlös 7.140,00 € | Verbindlichkeit (erhaltene Anzahlung), Netto 6.000,00 €; die Umsatzsteuer von 1.140,00 € entsteht grundsätzlich schon mit dem Zahlungseingang | −6.000,00 € |
| 3 | Stripe-Gebühren | in der Auszahlung versteckt | Aufwand 213,20 €, Erlös entsprechend brutto | ±0 € |
| 4 | Betriebshaftpflicht (01.10.) | Aufwand 1.800,00 € | aktive Rechnungsabgrenzung: 3/12 verbraucht = 450,00 €, Rest 1.350,00 € abgrenzen (§ 250 Abs. 1 HGB) | +1.350,00 € |
| 5 | Laptop und Monitor | Aufwand 2.320,50 € | Anlagevermögen, Netto 1.950,00 €, Vorsteuer 370,50 € getrennt; Abschreibung entscheidet der Steuerberater | +2.320,50 € |
| 6 | Darlehensrate | Aufwand 1.250,00 € | Zinsen 200,00 € Aufwand, Tilgung 1.050,00 € mindert das Darlehen | +1.050,00 € |
| 7 | Vorsteuer im Coworking | Aufwand 773,50 € | Aufwand netto 650,00 €, Vorsteuer 123,50 € getrennt | +123,50 € |
| 8 | Überweisung an Gesellschafter | Aufwand 2.000,00 € | kein Aufwand, rechtlich klären (Darlehen, Vorabentnahme oder verdeckte Gewinnausschüttung?) | +2.000,00 € |
| 9 | Google Ads (Reverse-Charge) | Aufwand 1.150,00 € | Aufwand netto 1.150,00 €, Umsatzsteuer und Vorsteuer nach § 13b UStG ausgleichen sich, müssen aber in die Voranmeldung | ±0 € |
Die Summe der letzten Spalte ist −2.348,00 €. Das Ergebnis fällt von 9.534,80 € auf 7.186,80 €, und zwar vor Abschreibung auf den Laptop. Die Erlöse sinken von 19.778,80 € auf 10.800,00 € (netto), der Aufwand von 10.244,00 € auf 3.613,20 €, wobei die 950 € ohne Verwendungszweck noch als offene Frage mitlaufen.
Und dann ist da noch die Umsatzsteuer: Aus den Brutto-Umsätzen ergibt sich in diesem Quartal Umsatzsteuer von 3.192,00 €, dem stehen Vorsteuern von 494,00 € gegenüber, macht eine Zahllast von 2.698,00 €. Wer das Geld auf dem Bankkonto als „Gewinn“ liest, hat einen Teil davon schon dem Finanzamt versprochen.
Keine dieser neun Entscheidungen ist exotisch. Alle neun sind Dinge, die der Bankimport gar nicht wissen kann, weil die Information nicht in den Umsätzen steckt: Laufzeit der Police, wofür die Anzahlung ist, was auf dem Beleg stand, wie der Tilgungsplan aussieht, ob die Überweisung ein Honorar oder eine Entnahme war. Die Aufgabe der KI ist es, die Frage zu stellen. Deine ist es, den passenden Beleg zu finden.
Zwei Entscheidungen berühren steuerliche Wahlrechte. Beim Laptop: Seit dem BMF-Schreiben vom 26. Februar 2021 (neu gefasst am 22. Februar 2022) geht die Finanzverwaltung bei Computer-Hardware und Software von einer Nutzungsdauer von einem Jahr aus und beanstandet es nicht, wenn sie vollständig im Anschaffungsjahr abgeschrieben werden. Das ist ein Wahlrecht, kein Automatismus, und es ändert nichts daran, dass der Laptop ein Wirtschaftsgut ist und kein „Bürobedarf“. Bei der Zahlung an den Gesellschafter geht es um die Frage, ob eine verdeckte Gewinnausschüttung vorliegt (§ 8 Abs. 3 Satz 2 KStG). Beides gehört an den Steuerberater und nicht an ein Sprachmodell.
Eine Anmerkung für alle, die per EÜR rechnen statt zu bilanzieren: Dann gelten im Kern die Zufluss- und Abflussregeln (§ 11 EStG), und eine Rechnungsabgrenzung wie in Zeile 4 ist in der Regel kein Thema. Welche Gewinnermittlung für dich gilt, weiß dein Steuerberater.
Ergebnis: eine kurze Liste von Vorschlägen, jeder mit dem Beleg, der ihn stützt, und einer Spalte „entschieden“, die du selbst ausfüllst.
Etappe 5: Umsatzsteuer und E-Rechnung prüfen
Die Umsatzsteuer ist die Stelle, an der ein Bankimport am schnellsten danebenliegt, weil er nur Bruttobeträge kennt. Prüfe: Stimmen Voranmeldungen und Salden der Umsatzsteuerkonten? Sind alle Fälle von Reverse-Charge (Google, Meta, Adobe und ähnliche Auslandsleistungen) in der Voranmeldung? Sind alle Anzahlungen versteuert? Und: Passen deine Rechnungsprozesse zur E-Rechnung ab 2027 bzw. 2028? Hilfreich sind hier KI-Auswertungen, die dir Summen pro Steuersatz und Auffälligkeiten nennen. Abgleichen musst du sie aber selbst, und zwar mit der Voranmeldung.
Ergebnis: Umsatzsteuerkonten, die zur letzten Voranmeldung passen, und eine Liste der Reverse-Charge-Fälle.
Etappe 6: Plausibilitäten, die ohne KI funktionieren
Bevor du etwas festschreibst, prüfst du Dinge, die kein Modell braucht:
- Bilanz ausgeglichen, Vortrag auf neue Rechnung entspricht dem Vorjahr.
- Jeder Kontoauszug-Endsaldo zum 31.12. stimmt mit dem Bankkonto überein.
- Gegenüber dem Vorjahr: Alles, was sich um mehr als, sagen wir, 25 Prozent bewegt hat, bekommt einen Satz Erklärung.
- Lohnkosten stimmen mit Lohnjournal und Meldungen überein.
- Umsatzsteuerkonten passen zu den gemeldeten Voranmeldungen.
- Keine Konten mit „nicht zugeordnet“ oder „Klärungsposten“ mehr offen.
Für den Vorjahresvergleich ist die KI übrigens ein guter Helfer: Sie schlägt die Erklärungen vor, die du dann mit der Geschäftsführung bestätigst.
Etappe 7: Festschreiben, ganz zuletzt
Im DATEV-Umfeld heißt das „Festschreibung“, und sie hängt mit den Grundsätzen ordnungsmäßiger Buchführung (GoBD) zusammen: Gebuchtes soll nicht mehr unbemerkt geändert werden können. Das ist eine Kontrolle, kein Beleg für Richtigkeit. Mach sie von Hand, nachdem dein Steuerberater die abgegrenzten Zahlen gesehen hat. Wie lange du dafür nach dem Stichtag Zeit hast und wann genau festzuschreiben ist, richtet sich nach deiner Software und deinem Berater, hier will ich keine Fristen versprechen, die ich nicht belegen kann.
Ergebnis: festgeschriebene Perioden, mit Datum, Name und Anlass in deinem Abschlussprotokoll.
Etappe 8: Protokoll und Übergabe
Auch das betont die BStBK: Der KI-Einsatz soll „transparent, dokumentiert und kontrollierbar“ organisiert sein. Lass dir von der KI den Entwurf der Übergabe bauen und lies jede Zeile selbst nach:
From the decided adjusting entries and totals below (no names, no
account numbers), draft a one-page handover for the tax advisor.
Reply in German. Sections:
1) Entries I made and the document supporting each
2) Open questions I could not resolve
3) Items that may involve a tax election or legal classification
   (list only, do not recommend)
4) VAT items: advance payments, reverse charge cases, open
   Voranmeldungen
Stick to what is in the data. If something is missing, write
"nicht angegeben".

[paste decided entries and totals]
Im Protokoll steht, welches Tool du genutzt hast, welche Datenstufe, wer geprüft hat und wann. Wenn du das später einem Mandanten, einem Prüfer oder der Kammer erklären musst, ist das die ganze Antwort.
Ergebnis: ein Übergabepaket, das offene Fragen ehrlich auflistet, statt sie zu verstecken.
Die vier Dinge, die du behältst
Wenn du aus diesem Artikel nur eine Liste mitnimmst, dann diese. Hier ist ein KI-Fehler gleichzeitig plausibel und teuer, und hier trägt die unterschreibende Person die Folgen.
- Die Entscheidung bei Abgrenzungs- und Einordnungsfragen. Ist die Anzahlung Erlös oder Verbindlichkeit? Anlagegut oder Aufwand? Honorar oder Entnahme? Die KI stellt die Frage, du beantwortest sie mit dem Beleg in der Hand. Bei Penrose hörten die Modelle genau dann auf zu fragen und fingen an zu „lösen“.
- Steuerliche Wahlrechte und rechtliche Einordnungen. Digi-AfA, Abschreibungsmethode, verdeckte Gewinnausschüttung, Behandlung von Auslandsleistungen. Ein Nutzer schrieb treffend, dass Haftung und Schuld zwei Paar Schuhe sind: Macht der Steuerberater einen Fehler, haftet er, macht die KI einen, zuckt der Anbieter mit den Schultern.
- Alles mit Mandats- oder Personenbezug, solange § 62a StBerG, § 203 StGB und DSGVO nicht geklärt sind. Für das, was in diesem Artikel steht, reichen aggregierte Daten fast immer.
- Festschreibung und Freigabe. Ein Werkzeug kann das Paket vorbereiten. Unterschreiben muss ein Mensch.
Wer macht was: Aufgaben, Tools
| Aufgabe | Gute KI-Eignung? | Was die KI tut | Wer prüft | Schwachstelle |
|---|---|---|---|---|
| Kontenprüfung auf Ausnahmen | Stark | Markiert Auffälligkeiten, begründet kurz | Du, am Beleg | Sieht keine Police-Laufzeit, keinen Verwendungszweck |
| Bankabstimmung | Stark beim Zuordnen | Schlägt Treffer vor | Du, Endsaldo laut Kontoauszug | Penrose: Lücken wurden mit erfundenen Buchungen zugestopft |
| Rechnungsabgrenzung | Mittel | Findet Kandidaten, schlägt Buchung vor | Du, mit Vertrag und Police | Braucht Dokumente außerhalb der Buchhaltung |
| Anzahlungen und Umsatzsteuer | Mittel | Stellt Fragen, rechnet brutto/netto | Du, Voranmeldung | Bankimport kennt nur Brutto |
| Abschreibung, Wahlrechte | Schwach | Listet Anlagen | Steuerberater | Das ist eine Entscheidung, keine Rechnung |
| Gesellschafterzahlungen | Keine Entscheidung | Markiert, fragt | Steuerberater | Rechtliche Einordnung |
| Plausibilitäten, Vorjahresvergleich | Stark | Entwirft Erklärungen | Du, mit der Geschäftsführung | Plausibel klingende, aber falsche Erklärungen |
| Festschreibung | Keine | Nichts | Namentlich Verantwortliche/r | Kontrolle, kein Beweis |
Welche Tool-Variante du nimmst, entscheidet die Datenstufe, nicht der Markenname:
| Variante | Was gilt grundsätzlich | Worauf du achten musst |
|---|---|---|
| Privates oder kostenloses Chat-Konto | Für allgemeine, öffentliche Inhalte vertretbar, für Mandatsdaten laut Orientierungshilfe „regelmäßig nicht die freizugebende Umgebung“ | Training, Speicherung, Verlauf; BStBK: private KI für dienstliche Zwecke unzulässig |
| Business- oder Enterprise-Tarif | Möglich, aber nur nach dokumentierter Prüfung (§ 62a StBerG, DSGVO), „Enterprise“ allein reicht nicht | Vertrag muss zur tatsächlich aktivierten Funktion, Region und Dienstleisterkette passen |
| KI in Kanzleisoftware (z. B. DATEV) | Vertraglich oft am besten vorgeprüft, aber nicht automatisch für alles freigegeben | Funktionen im Einzelnen prüfen; laut Fachquellen sind einige DATEV-KI-Funktionen noch Beta (nicht an DATEV-Quellen geprüft) |
| Lokal betriebenes Modell | Nach Ansicht mancher Praktiker einfacher, aber offene Rechtsfragen | Eigene Sicherheit, schwächere Modelle, mehr Prüfaufwand |
Was das für dich bedeutet
Wenn du Steuerberater/-in oder Kanzleiinhaber/-in bist. Du bist unmittelbar im Anwendungsbereich von § 62a StBerG und § 203 StGB. Als Erstes: Schreib eine interne KI-Richtlinie (die Kammer empfiehlt sie ausdrücklich), und halte darin fest, welche Tools für welche Datenklassen freigegeben sind.
Wenn du angestellte/r Buchhalter/-in oder Bilanzbuchhalter/-in bist. Frag nach, was freigegeben ist, bevor du etwas einsetzt. Als Erstes: Schlag deiner Chefin oder deinem Chef die Datenstufen aus diesem Artikel als Vorlage für eine Regel vor.
Wenn du selbstständig bist und per EÜR rechnest. Du hast die wenigsten Leitplanken und den größten Gewinn. Als Erstes: Erst abstimmen (Etappe 2), dann den Prompt aus Etappe 3 laufen lassen und die Ausnahmeliste beim nächsten Termin mitbringen, statt eines Schuhkartons.
Wenn du Geschäftsführer/-in einer UG oder GmbH bist. Dein Bankimport sieht Brutto, deine Bilanz braucht Netto, Abgrenzungen und eine saubere Trennung zu deinen Gesellschafterkonten. Als Erstes: Schau dir jede Überweisung zwischen Firma und dir persönlich an. Das ist die Stelle mit den steuerlichen Folgen.
Wenn du als Mandant/-in einem Steuerberater zuarbeitest. Frag, ob und wie die Kanzlei KI einsetzt, und lade Belege nicht eigenmächtig in öffentliche Tools, wenn sie auch Dritte betreffen. Als Erstes: Hol dir die Datenschutzinformation deiner Kanzlei, die laut BStBK über den KI-Einsatz aufklären soll.
Wenn du neu im Beruf bist. Die Mercor-Aufgaben (Dateien finden, Zahlen ziehen, rechnen) sehen nach Einsteigerarbeit aus. Als Erstes: Lerne das Warum hinter jeder Abgrenzung aus Etappe 4, damit du die Person bist, die die Ausgleichsbuchung bemerkt.
Stolperfallen
„Das Konto geht nicht auf, und die KI sagt, sie habe es gelöst.“ Prüfe, ob sie eine Ausgleichsbuchung oder eine neue Buchung angelegt hat. Eine echte Abstimmung ordnet Auszugszeilen vorhandenen Buchungen zu. Lass dir die nicht zugeordneten Posten auflisten.
„Die KI sagt, mein Steuerbescheid sei falsch.“ Kann sein. Aber ein Chatbot kennt dein Gesamtbild nicht. Die Einspruchsfrist beträgt in der Regel einen Monat nach Bekanntgabe (§ 355 AO). Lass sie nicht verstreichen, weil du dich auf eine Chatantwort verlässt: Nimm die konkrete Behauptung mit zu deinem Steuerberater, bevor die Frist abläuft.
„Die KI hat ELSTER ausgefüllt, jetzt muss ich nur noch absenden.“ Solche Berichte gibt es auf X, und manche sind beeindruckend. Absenden heißt aber, die Verantwortung für jeden Wert zu übernehmen. Wenn du die Angaben nicht beurteilen kannst, ist ein Blick darauf keine Kontrolle.
„Die Google-Rechnung hat keine Umsatzsteuer, also keine Vorsteuer.“ Bei Reverse-Charge schuldest du die Umsatzsteuer als Empfänger und kannst sie unter den üblichen Voraussetzungen als Vorsteuer abziehen. Beides gehört in die Voranmeldung. Kleinunternehmer können die Vorsteuer nicht abziehen, bei ihnen wird es zum echten Kostenpunkt.
„Mein Kollege nutzt privat ChatGPT für Mandantenfälle.“ Die BStBK nennt das unzulässig. Sprich es an, bevor es die Berufsaufsicht tut.
„Ich hab was Falsches eingegeben.“ Schreib auf, was und wo, prüfe Speicher- und Trainingseinstellungen des Tarifs und kläre mit deinem Datenschutzbeauftragten oder einer Rechtsberatung, ob Melde- oder Einwilligungsfragen entstehen.
„Die Zahlen im PDF stimmen nicht mit dem Kontoauszug überein.“ Wenn Anfangssaldo plus extrahierte Umsätze nicht den Endsaldo ergeben, ist die Extraktion falsch. Das ist eine Prüfung, die ohne KI funktioniert.
„Die Festschreibung war zu früh.“ Dokumentiere, warum du Änderungen vornehmen musstest und wie. Umgehe die Sperre nicht. Wie du Korrekturen sauber machst, hängt von deiner Software ab.
Was das nicht kann
- Es kann keine Dokumente sehen, die nicht in den Daten sind. Laufzeit der Police, Zweck der Anzahlung, Tilgungsplan.
- Es kann keine Wahlrechte ausüben. Es kann sie nur auflisten.
- Es kann ein Hauptbuch nicht über Monate allein zusammenhalten. Penrose ist ein Jahr alt, aber der Drift-Mechanismus ist nicht verschwunden, und Mercor hat selbst das angesammelte Wissen über den Job aus den Aufgaben genommen.
- Es kann dir nicht sagen, ob du etwas eingeben darfst. Das entscheiden § 62a StBerG, § 203 StGB, die DSGVO und dein Vertrag.
- Es kann nicht haften. Du kannst es.
FAQ
Darf ich Mandantendaten in ChatGPT oder Claude eingeben? Nach der BStBK-FAQ grundsätzlich nicht ohne Einwilligung des Mandanten, sofern die Eingabe Rückschlüsse auf Mandanten zulässt. Ausnahme ist die Einschaltung eines Dienstleisters nach § 62a StBerG mit schriftlicher Verpflichtung zur Geheimhaltung. Ob ein Chatbot unter die Einzelmandats-Regel in Abs. 5 fällt, hält die Kammer für „nicht zweifelsfrei zu beantworten“. Sicher ist: Anonymisiere vollständig oder hole die Einwilligung ein.
Darf ich meine eigenen Geschäftszahlen in ein KI-Tool laden? Das Berufsgeheimnis nach § 203 StGB betrifft Berufsgeheimnisträger, nicht deine eigene Buchhaltung. Aber auch dann gilt die DSGVO für Daten Dritter (Kunden, Mitarbeitende), und Geschäftsgeheimnisse solltest du nicht leichtfertig weitergeben. Entscheide dich bewusst für eine Datenstufe.
Reicht ein Auftragsverarbeitungsvertrag? Für Berufsgeheimnisträger nicht allein. Zum AVV nach Art. 28 DSGVO kommt die Verpflichtung zur Verschwiegenheit nach § 62a Abs. 3 StBerG. Die Orientierungshilfe betont außerdem, dass der Vertrag zur tatsächlich aktivierten Produktfunktion passen muss.
Ist Pseudonymisieren dasselbe wie Anonymisieren? Nein. Pseudonymisierte Daten bleiben regelmäßig personenbezogen und meist auch berufsrechtlich geheim (Orientierungshilfe). Die BStBK nennt Pseudonymisieren zwar als Weg, verlangt aber, dass auf keiner Seite Name, Adresse oder Steuernummer erkennbar ist.
Wann muss ich E-Rechnungen ausstellen? Empfangen müssen Unternehmen sie seit 1. Januar 2025. Das Ausstellen wird nach dem BMF-Anwendungsschreiben vom 15. Oktober 2025 (laut Fachquellen) ab 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz Pflicht, für alle anderen ab 1. Januar 2028. Prüf den Wortlaut, bevor du dich darauf verlässt.
Kann ich einen Laptop sofort abschreiben? Laut BMF-Schreiben vom 26. Februar 2021 (neu gefasst am 22. Februar 2022) beanstandet die Finanzverwaltung eine vollständige Abschreibung von Computer-Hardware und Software im Anschaffungsjahr nicht. Es ist ein Wahlrecht, und ob es für dich passt, klärt dein Steuerberater.
Welche KI ist am besten für die Buchhaltung? Eine aktuelle Gegenüberstellung auf echten Produktivbüchern gibt es nicht. Mercor meldet für seine vier Aufgaben 100 Prozent für Claude Opus 5, rund 69 Prozent für GPT-5 und nahe null für GPT-4o. Das sind enge Tests, und die Modelle ändern sich schnell. Teste mit anonymisierten Beispielen und achte auf die Datenstufe.
Wie viel Zeit spare ich wirklich? Eine unabhängige Zeitmessung habe ich nicht gefunden. Auf X berichten Einzelne von Stunden, die sie bei der eigenen Buchhaltung gespart haben, und ein Posting nannte 3 bis 5 Stunden täglich, die kleine Kanzleien in Beleg-E-Mails verlieren (eine Anbieteraussage). Spürbar ist der Gewinn bei der Ausnahmesuche und beim Schreiben von Erklärungen, deutlich kleiner bei den Abgrenzungen, weil du dort Belege suchst.
Haftet der KI-Anbieter, wenn die KI sich irrt? Gegenüber Mandanten haftet der Berufsträger. Die BStBK schreibt, KI-Tools entbinden nicht von der beruflichen Verantwortung, und die Berufshaftpflicht deckt KI-basierte Fehler in der Regel, vorbehaltlich der Versicherungsbedingungen. Frag deinen Versicherer im Zweifel.
Fazit
Der Jahresabschluss ist der beste Test dafür, ob KI deine Arbeit besser macht oder nur schneller falsch. Beide Benchmarks und die Praxisberichte zeigen dasselbe: Die klar umrissenen, nachprüfbaren Teile (Ausnahmen finden, Zeilen zuordnen, Erklärungen entwerfen) sind die Stellen, an denen sie sich bewährt. Dort, wo Belege außerhalb der Buchhaltung, steuerliche Wahlrechte und eine Unterschrift ins Spiel kommen, bleibt es bei dir.
Also für dieses Jahr: Datenstufe zuerst festlegen, erst abstimmen, die KI prüfen statt kontieren lassen, jede Abgrenzung selbst entscheiden und ganz zuletzt festschreiben. Wenn du den Ablauf an unkritischen Daten üben willst: Der Kurs DATEV mit KI für Buchhalter & Steuerkanzlei geht durch den DATEV-Alltag, ohne Berufsrecht oder DSGVO zu reißen. KI für Buchhalter und KI für Steuerberater vertiefen die jeweilige Rolle. Wie der Ablauf eine Etage kleiner aussieht, steht im Beitrag Claude + QuickBooks: Der 20-Minuten-Monatsabschluss, und einen Überblick über KI in der Buchhaltung gibt dir KI-Buchhaltung 2026.
Quellen
- Bundessteuerberaterkammer: FAQ „KI im steuerberatenden Berufsstand“ (Stand 27. Januar 2026)
- Orientierungshilfe „KI in der Steuerberatung“ (kammerübergreifendes KI-Forum, Stand 28. Juli 2026, keine verbindliche Kammermeinung)
- Bitkom: Erstmals nutzt die Mehrheit der Unternehmen KI (14. September 2026)
- Mercor: Human Baselines for Benchmarks, AI Now Outperforms Junior Accountants (1. Oktober 2026)
- Penrose: AccountingBench, Can LLMs Do Accounting?
- IWW: Abschreibung, Sofortabzug für Computer, Hard- und Software (BMF-Schreiben vom 22.02.2022)
- NWB Experten-Blog: Kurzlebigkeit und Umweltverträglichkeit, Digi-AfA
- IHK Magdeburg: Obligatorische E-Rechnungen ab 2025
- Grant Thornton: Umsatzsteuer, die verpflichtende elektronische Rechnung kommt ab 2025
- Steuernaut: Reverse-Charge-Verfahren bei GmbH, Rechnungsbeispiele
- Candis: Google-Ads-Rechnung buchen
- Steuerberaterkammer Schleswig-Holstein: BStBK veröffentlicht FAQ-Katalog „KI in der Steuerberatung“
- LOHN + GEHALT: FAQ-Katalog, KI-Einsatz in Steuerkanzleien
- Intuit: Lock your books in QuickBooks Online (zum Vergleich der US-Variante)
- IRS Office of Professional Responsibility: OPR Alert 2026-19 (zum Vergleich der US-Variante)