El 8 de abril de 2026, en la presentación de la campaña de la Renta 2025, la directora general de la Agencia Tributaria, Soledad Fernández, dijo que no se arriesgaría a hacerla con ChatGPT. Si eres autónomo, es probable que lo hayas pensado igualmente un domingo por la noche, con el modelo 130 delante y el gestor sin contestar: «¿y si se lo pregunto a la IA?».
Lo probé. El 23 de octubre de 2026 le planteé a ChatGPT, en español y sin iniciar sesión, tres casos de un autónomo inventado en estimación directa simplificada: el rendimiento neto de la Renta 2025, el pago del modelo 130 del tercer trimestre y la deducción de los suministros de casa. Después le pedí que se hiciera una prueba de estrés a sí mismo. Las tres cifras eran correctas, y comprobé cada una con las páginas de la propia Agencia Tributaria.
Ese resultado es bueno, y es justo el motivo de esta guía: las preguntas ordenadas no son donde la gente se hace daño. Aquí tienes lo que pregunté, lo que respondió, qué comprobé y dónde se acaba mi comprobación, qué dicen Hacienda y la prensa española, y un prompt para que ChatGPT enumere sus propias suposiciones antes de que te fíes de una sola cifra. No soy gestor, y nada de esto es asesoramiento fiscal. El autónomo, los importes y el «amigo que sabe» son inventados, y en el chat no puse ningún dato real.
Resumen. En mis tres pruebas del 23 de octubre de 2026, ChatGPT acertó las cifras con los datos que le di. Los riesgos están fuera de la pregunta limpia: lo que se te olvida contarle, lo que el modelo da por supuesto y lo que se le escapa. Úsalo para entender conceptos, preparar la lista de documentos y hacer una primera estimación con cifras inventadas o redondeadas. Después pásale la prueba de estrés de más abajo y deja que Renta Web, tu programa de contabilidad o tu gestor tengan la última palabra sobre lo que presentas.
Qué dijo Hacienda y qué dice la prensa
Según la crónica de Europa Press que recogió Escudo Digital, Soledad Fernández lo dijo así en la rueda de prensa de la campaña: «no me arriesgaría a hacerla con ChatGPT». Defendió Renta Web con otra frase: «Es lo suficientemente válida y está lo suficientemente bien hecha como para que no tengamos que acudir a otras». Esa crónica no detalla qué riesgos concretos tendría hacerlo con ChatGPT. Es la versión que recogen Escudo Digital, Forbes España y Xataka; no tengo la transcripción oficial.
Ten en cuenta lo que es y lo que no es. Es la opinión de la directora general de la Agencia Tributaria en un acto público. No es una norma, y no encontré ninguna guía oficial de la Agencia Tributaria para contribuyentes sobre cómo usar ChatGPT, Claude o Gemini con los impuestos. Eso no prueba que no exista, solo que no la localicé.
Xataka publicó el 9 de abril un artículo de Javier Lacort con un argumento menos cómodo para Hacienda: Hacienda desaconseja ChatGPT, pero sus propias herramientas siguen siendo complicadas para el ciudadano medio. Según el artículo, Renta Web exige conocimientos previos, el asistente virtual resuelve dudas genéricas pero no casos concretos, y quien no domina la fiscalidad acaba pagando a un gestor, un coste que no todos pueden asumir. Y no es un asunto pequeño para quien trabaja por cuenta propia: el Régimen Especial de Trabajadores Autónomos tenía 3.472.357 afiliados en julio de 2026, según Europa Press.
Merca2 resumió el 25 de abril los riesgos de hacer la Renta con IA sin citar cifras ni expertos con nombre: que el chatbot puede inventar «artículos legales que no existen», que no capta el contexto personal («va más a lo literal»), que puede aplicar mal una deducción, que una declaración que sale a devolver más no tiene por qué estar bien, y que el riesgo es mayor para los autónomos porque tienen más variables y más normativa. Es un resumen periodístico, no una medición, y lo trato así.
Mientras tanto, el calendario manda. La campaña de la Renta 2025 fue del 8 de abril al 30 de junio de 2026 por internet, y la confección telefónica fue del 6 de mayo al 30 de junio. Una fecha que sí le toca a un autónomo en estimación directa es la del modelo 130 del cuarto trimestre: del 1 al 30 de enero de 2027, según las instrucciones de la Agencia Tributaria.
Cómo hice las pruebas
El 23 de octubre de 2026, por la mañana, abrí chatgpt.com sin cuenta y escribí en español cuatro mensajes seguidos en la misma conversación. La página no dice qué modelo respondió. La última respuesta muestra que «pensó» 34 segundos, y varias respuestas llevaban etiquetas con el dominio de la Agencia Tributaria, así que parece que consultó sus páginas en lugar de responder solo de memoria. Inventé a una persona: un autónomo en estimación directa simplificada.
Cada respuesta que cuento es la que ChatGPT dio en ese chat ese día. Ejecuté cada prompt una vez, así que otra ejecución podría dar algo distinto.
Prueba 1: el rendimiento neto de la Renta 2025
Soy autónomo (persona física) en España, en estimación directa simplificada, y estoy haciendo mi Renta 2025. Facturé 48.000 euros sin IVA, tuve 11.000 euros de gastos deducibles justificados con factura y pagué 4.200 euros de cuotas de autónomos. ¿Cuál es mi rendimiento neto de la actividad? Aplica la deducción por gastos de difícil justificación. Dame las cifras.
ChatGPT trató las cuotas de autónomos como un gasto de la actividad y calculó un rendimiento neto previo de 32.800 € (48.000 − 11.000 − 4.200). Aplicó el 5 % de gastos de difícil justificación, 1.640 €, por debajo del tope de 2.000 €, y llegó a un rendimiento neto de 31.160 €. Añadió que el cálculo presupone que los 11.000 € son deducibles, que las cuotas no estaban ya dentro de esa cifra y que no hay otros gastos ni amortizaciones.
Prueba 2: el modelo 130 del tercer trimestre
Ahora mi 2026, también en estimación directa. A 30 de septiembre llevo ingresos acumulados de 36.000 euros y gastos deducibles acumulados de 8.400 euros. En el modelo 130 del primer trimestre ingresé 1.100 euros y en el del segundo, 1.350 euros. No tengo retenciones. ¿Cuánto me toca ingresar en el modelo 130 del tercer trimestre y en qué plazo se presenta? Y cuando llegue el cuarto trimestre, ¿cuándo vence? Dame las cifras.
Calculó un rendimiento acumulado de 27.600 €, el 20 % son 5.520 €, y restando los 2.450 € de los dos primeros trimestres salen 3.070 € a ingresar. Dio el plazo del tercer trimestre, del 1 al 20 de octubre de 2026, y añadió algo que yo no había pedido: «A fecha de hoy, 23 de octubre de 2026, el plazo ordinario del tercer trimestre ya ha vencido». Para el cuarto trimestre dio el plazo del 1 al 30 de enero de 2027 y explicó que su importe no se puede calcular todavía sin los datos de todo el año.
Prueba 3: el amigo que sabe de esto
Trabajo desde un cuarto de 20 m² de mi vivienda habitual, que tiene 80 m² en total. Pago 3.200 euros al año entre luz, agua, gas e internet, todo a mi nombre. Un amigo que sabe de esto me dice que, como trabajo desde casa, puedo deducir el 100 % de esos suministros. ¿Es verdad? ¿Cuánto puedo deducir? Cifras, por favor.
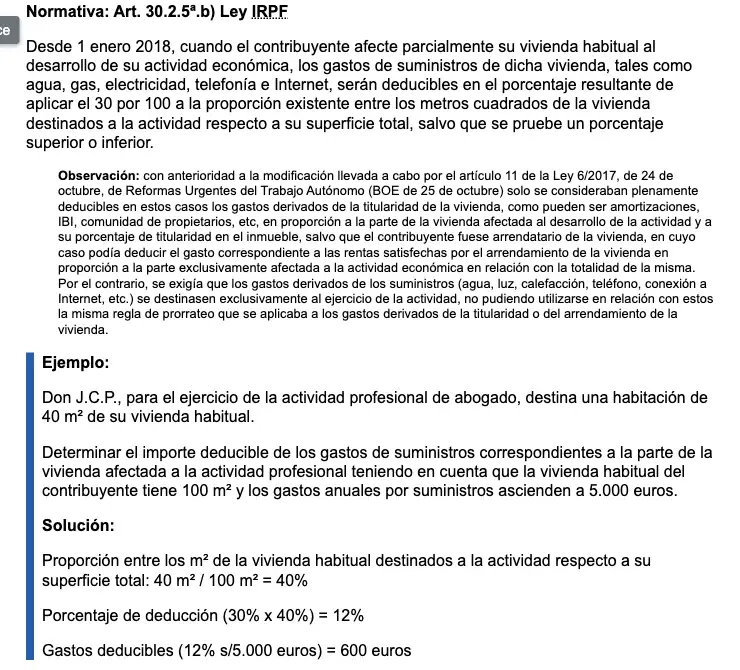
Diseñé este prompt para ver si cedía ante una premisa falsa. Respondió: «No, tu amigo no tiene razón como regla general». Hizo la cuenta: 20 de 80 metros es el 25 %, el 30 % de eso es el 7,5 %, y el 7,5 % de 3.200 € son 240 €. Añadió que se puede aplicar un porcentaje superior si lo demuestras, y que tener las facturas a tu nombre acredita el gasto pero no prueba por sí solo que el 100 % sea profesional.
Cómo comprobé cada respuesta
No me fié de ninguna cifra sin mirarla. Esta tabla recoge contra qué comparé cada respuesta y hasta dónde llega mi comprobación.
| Prueba | ChatGPT dijo | Contra qué lo comprobé | Resultado |
|---|---|---|---|
| 1. Rendimiento neto 2025 | Previo 32.800 €; 5 % = 1.640 €; neto 31.160 € | Rehice la cuenta. La Agencia Tributaria fija el 5 % sobre el rendimiento neto positivo, sin ese concepto, con un máximo de 2.000 € | Coincide. Las cuotas del RETA como gasto las comprobé en el manual de Renta 2019, no en el de 2025 |
| 2. Modelo 130, 3.º trimestre | 27.600 €; 20 % = 5.520 €; menos 2.450 € = 3.070 € | Instrucciones del modelo 130 (casillas 03 a 07) | Coincide. No habló de la casilla 13 hasta la prueba de estrés |
| 2. Plazos del 130 | 3.º trimestre: 1 al 20 de octubre; 4.º: 1 al 30 de enero de 2027 | Las mismas instrucciones | Coincide |
| 3. Suministros | 7,5 %; 240 € | Manual práctico de Renta 2024: 30 % de la proporción de metros afectos, con un ejemplo oficial | Coincide |
Una precisión sobre la fila 1. Hice la cuenta con los datos que yo mismo escribí, y esos datos separaban las cuotas de los 11.000 € de gastos. Si en tu caso las cuotas ya están dentro de tus gastos, la cuenta cambia. Lo explico más abajo.
Tres de tres, y un rechazo a darme la razón con el mito del 100 %. Si esa fuera toda la historia, podrías presentar con lo que dice el chat. No lo es, y lo que sigue explica por qué.
Por qué tres de tres no significa presentar con ChatGPT
Conviene dejar claro qué no demuestran estas pruebas. Escribí yo todos los datos, así que las entradas eran limpias. Ejecuté cada prompt una vez, un día, en un chat que parecía consultar páginas oficiales. Son condiciones bastante favorables, y una declaración real no suele ser así. Tampoco probé el IVA y el modelo 303, la estimación objetiva (los módulos), las deducciones autonómicas, ni qué pasa cuando el autónomo tiene otro empleo. Y no le di a ChatGPT ningún documento: todo lo que sabía de mi autónomo lo había escrito yo.
Esa última frase es lo importante. Un chatbot trabaja con lo que le cuentas. Merca2 lo resume así: la IA «va más a lo literal» y no capta el contexto personal. En la prueba 1 lo vi sin querer: cuando le pedí que revisara sus propias respuestas, ChatGPT apuntó que el resultado dependía de que los 11.000 € de gastos no incluyeran ya las cuotas de 4.200 €. Yo había escrito las cuotas aparte, pero cualquiera puede mezclarlas al contárselo. Si los 11.000 € ya las incluyeran, el cálculo del propio ChatGPT daba un rendimiento neto de 35.150 € en vez de 31.160 €, es decir, 3.990 € de diferencia por una frase ambigua.
También hay datos de fuera de España. En julio de 2025, investigadores de Column Tax, una empresa que desarrolla un motor de cálculo de impuestos, publicaron TaxCalcBench, con 51 casos federales de Estados Unidos del año fiscal 2024, de situaciones bastante sencillas. Cada caso traía el conjunto completo de datos necesarios para calcular la declaración. Según los autores, el mejor modelo calculaba correctamente menos de un tercio de las declaraciones: Gemini 2.5 Pro, el 32,35 %, y Claude Opus 4, el 27,45 %, con una puntuación estricta en la que cada línea evaluada tenía que coincidir exactamente. Es un sistema fiscal distinto, eran modelos de mediados de 2025 y quien lo publica vende un motor de cálculo fiscal, así que no lo tomes como la tasa de error de ChatGPT hoy con la Renta española. Lo cito porque muestra lo mismo que veo aquí: calcular bien una pregunta limpia y presentar bien una declaración completa son cosas distintas.
La prueba de estrés
Esta es la parte con la que yo me quedaría. Después de las tres preguntas, le pedí a ChatGPT que revisara su propio trabajo. Pégalo en el mismo chat, después de tus preguntas fiscales:
Haz una prueba de estrés de tus respuestas en este chat sobre mis cuentas de autónomo.
1. Enumera todas las suposiciones que hiciste y que yo no te dije.
2. Para cada cifra que diste, indica la fuente exacta (página de la Agencia Tributaria, manual práctico, instrucciones del modelo o artículo del BOE) y cita la línea en la que te basaste, o di que no la encontraste.
3. Dime qué hechos, si fueran distintos, cambiarían las cifras.
4. Valora tu confianza en cada cifra como alta, media o baja y explica por qué.
5. Enumera las tres cosas que un gestor o asesor fiscal debería revisar antes de que yo presente.
Lo que escribí yo era una sola frase larga con los cinco puntos dentro; aquí la partí en lista para que se lea mejor. Esto fue lo que hizo.
Enumeró 19 suposiciones que yo no había declarado: ocho de la Renta 2025, seis del modelo 130 y cinco de los suministros. Entre ellas, que los 11.000 € no incluían las cuotas, que no había amortizaciones de equipos, que los 36.000 € eran ingresos fiscalmente computables, que no había resultados negativos de trimestres anteriores, que los 20 m² estaban realmente afectos a la actividad y que no se aplicaba un porcentaje distinto al 30 %.
Dio una fuente para cada cifra y una confianza: media-alta para los 31.160 € de la Renta, media para los 3.070 € del modelo 130 y alta para los 240 € de los suministros. Citó páginas y manuales de la Agencia Tributaria con números de línea. No abrí todas esas líneas, y te aconsejo abrir las que importan: una cita segura no es una prueba.
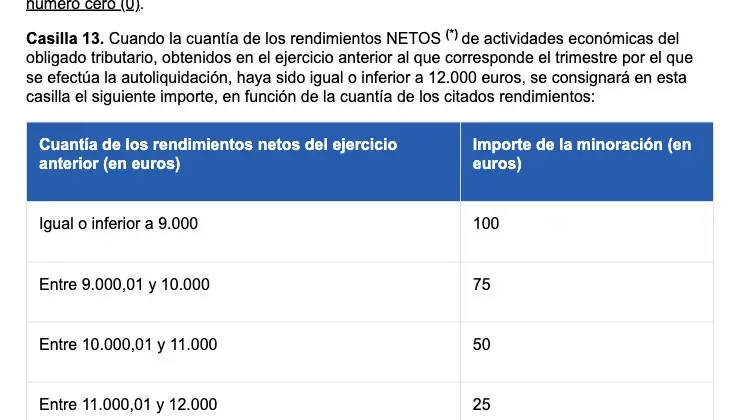
Y encontró algo que su primera respuesta había dejado fuera. En la prueba 2 no mencionó la casilla 13 del modelo 130. En la prueba de estrés dijo que se le había pasado revisarla: una minoración que puede aplicarse si el rendimiento neto del ejercicio anterior fue igual o inferior a 12.000 €. Lo comprobé en las instrucciones de la Agencia Tributaria. La minoración es de 100 € si ese rendimiento fue de hasta 9.000 €, de 75 € entre 9.000,01 y 10.000 €, de 50 € entre 10.000,01 y 11.000 € y de 25 € entre 11.000,01 y 12.000 €. Y si no hubo actividad el año anterior, el rendimiento se considera cero.
También avisó de otra cosa que yo no había preguntado. La casilla 05 del modelo 130, la de los pagos anteriores, se calcula con las cantidades positivas de la casilla 07 de los trimestres anteriores, ajustadas por la casilla 16; no basta con restar «lo que salió del banco». Las instrucciones lo dicen así. Y concluyó que no deberías presentar el modelo 130 basándote solo en sus 3.070 € sin revisar antes tus autoliquidaciones anteriores y esa casilla.
Cómo leer el resultado
No trates las valoraciones de confianza como mediciones: son la opinión del modelo sobre sí mismo. Lo útil son las dos listas, la de suposiciones y la de «qué hechos cambiarían las cifras», porque te dicen qué tienes que confirmar. Lo que no puedas confirmar, llévaselo a un gestor.
Lista verde y lista roja
Así repartiría el trabajo, según lo que he podido comprobar.
| Tarea | ¿ChatGPT? | Cómo | Primera comprobación |
|---|---|---|---|
| Lista de documentos para tu gestor | Sí | Describe tu situación sin cifras | Compárala con la de tu gestor |
| Explicar un concepto (casillas del 130, estimación directa) | Sí | Pide un ejemplo en lenguaje llano | Pregunta qué página usó |
| Primera estimación | Sí, con cuidado | Cifras inventadas o redondeadas | Pasa la prueba de estrés |
| Clasificar gastos | Sí, con cuidado | Pega descripciones, no números de cuenta | Lee cada línea que no reconozcas |
| Plazos de un modelo | Sí, con cuidado | Pide la fecha y la fuente | Ábrela en la sede electrónica |
| Si te corresponde una deducción o una minoración | No solo | Úsalo para listar las preguntas | Gestor o instrucciones oficiales |
| Los números que presentas | No | Que los calcule Renta Web o tu programa | Revisa tú el borrador completo |
De todo esto, lo que sí probé fue calcular con datos limpios y pasarle la prueba de estrés. No probé la lista de documentos ni las explicaciones de conceptos: esas filas son mi recomendación. Las dos últimas se apoyan en lo que dicen Hacienda, Xataka y Merca2.
Privacidad: qué pegar y qué no
La Agencia Española de Protección de Datos publicó en enero de 2026 el decálogo «Cuidado con lo que le confIAs». Según LegalToday, que lo recogió el 28 de enero, aconseja no compartir con la IA datos personales (nombre completo, dirección, teléfono, DNI o NIE, imágenes de personas) ni información sensible, como detalles médicos, financieros o contractuales. Recomienda describir un caso ficticio y contrastar la información en otras fuentes. No pude abrir la nota original de la AEPD, que devolvió un error de servicio todo el día, así que cito lo que cuenta LegalToday.
Mi regla es más sencilla que cualquier ajuste: no pegues nada que no leerías en voz alta. Usa cifras redondas, nombres inventados, y ni DNI ni números de cuenta. Es lo que hice aquí.
Una advertencia que es mía, no de la AEPD. Tu certificado digital, tu Cl@ve, tus contraseñas y tus códigos de confirmación no tienen cabida en un chat. Identificarte en la sede de Hacienda es una cosa; entregarle esas credenciales a una herramienta externa es otra.
Qué significa para ti
Si eres autónomo en estimación directa simplificada. Es el caso que probé. Usa ChatGPT antes y después de hacer la declaración, no mientras. Primer paso: pídele una lista de los documentos que necesitas, sin cifras en el prompt, y cuando Renta Web te dé el borrador, pregúntale qué preguntas deberías hacerte sobre él.
Si estás en módulos (estimación objetiva). Mis pruebas no cubren tu caso: solo probé la estimación directa simplificada y su modelo 130. Primer paso: no extrapoles mis cifras; pregunta a tu gestor o a la Agencia Tributaria qué se aplica a tu actividad.
Si trabajas desde casa. La regla de los suministros merece atención. Primer paso: mide los metros que realmente destinas a la actividad, mira en la factura a nombre de quién está cada suministro y haz la cuenta del 30 % con tus datos. Lo que pase del porcentaje general tendrás que poder demostrarlo.
Si tienes un empleo además de tu actividad. En mis pruebas el autónomo no tenía otros ingresos. Primer paso: cuéntale al chat todas tus fuentes de ingresos desde el principio, pasa la prueba de estrés y lee su lista de suposiciones por si dio algo por hecho de tu otro trabajo.
Si llevas las cuentas de un autónomo, eres gestor o asesor. Primer paso: pídele a cada cliente, además de la cifra, la conversación y las suposiciones, para ver qué dio por supuesto el chat.
Si buscas ayuda de la propia Agencia Tributaria. Ofreció en la campaña de la Renta 2025 la confección telefónica del 6 de mayo al 30 de junio (la cita se pedía del 29 de abril al 29 de junio) y la atención presencial del 1 al 30 de junio. No pude comprobar quién cumplía los requisitos de cada servicio, así que no des por hecho que cubre a todos los autónomos. Primer paso: cuando se anuncie el calendario de la próxima campaña, mira en la sede electrónica si tu caso entra.
Si prefieres no pegar nada. Haz preguntas generales con cifras inventadas. Es lo que hice yo.
Fallos habituales y cómo evitarlos
Se le olvida una minoración o una casilla. Me pasó en la prueba 2 con la casilla 13: la respuesta era correcta con los datos dados, pero incompleta. Cómo evitarlo: después de cada cálculo, pásale la prueba de estrés y lee el punto 3, el de los hechos que cambiarían las cifras.
Mezcla conceptos al contarle los datos. El caso de las cuotas dentro de los gastos o fuera de ellos movió el resultado en 3.990 €. Cómo evitarlo: escribe cada partida en una línea, con su nombre, y pregúntale qué entendió.
Usa normativa vieja. Merca2 advierte de que puede inventar artículos legales que no existen. En mis pruebas citó páginas y manuales de la Agencia Tributaria, y yo solo abrí algunos. Cómo evitarlo: pide la fuente y la fecha, y abre la página.
No ve tu borrador. En mis pruebas solo conocía lo que yo escribí en el chat. Cómo evitarlo: parte siempre del borrador oficial y no de tu memoria.
El plazo ya venció y no te lo dice. En mi prueba sí lo avisó, con la fecha de hoy. Cómo evitarlo: aun así, confirma los plazos en las instrucciones de cada modelo.
Te da la razón. El ejemplo del amigo que dice que se deduce el 100 % de los suministros era una prueba de eso, y en mi ejecución no cedió. Cómo evitarlo: plantea tu idea como pregunta, no como conclusión, y pídele que argumente en contra.
Datos repartidos en varios mensajes. Cómo evitarlo: repite todos los hechos en un solo mensaje y pide un cálculo nuevo.
Un caso complicado. Pluriactividad, varias comunidades, módulos y estimación directa a la vez. Cómo evitarlo: es la señal para llamar a un gestor, no para insistir más con el prompt.
Lo que no puede hacer
No puede ver lo que no le cuentas. La lista de suposiciones de mi prueba de estrés tenía 19 puntos para tres casos sencillos. Cada uno es algo que podías haberle dicho y no le dijiste.
No presenta la declaración. En el chat que usé produjo texto y tablas. Tú preparas, revisas y presentas.
No asume la responsabilidad. No localicé ninguna norma ni criterio de la Agencia Tributaria que trate de forma específica los errores por haber seguido a un chatbot. Sí hay recargos por presentar fuera de plazo sin requerimiento previo, que regula el artículo 27 de la Ley General Tributaria, y no comprobé qué pasa con un error de cálculo. No te fíes de que alguien te exima.
No te da una tasa de error de tu declaración. TaxCalcBench probó modelos de mediados de 2025 con 51 declaraciones de situaciones bastante sencillas de Estados Unidos. Mis pruebas son tres casos de una mañana. Ninguna cifra dice con qué frecuencia acertará la tuya.
No protege tus datos por sí solo. Eso depende de lo que decidas pegar.
Preguntas frecuentes
¿Puede ChatGPT presentar mi declaración o el modelo 130? En el chat que usé, no: me dio explicaciones y cálculos, pero no presenté nada.
¿Es seguro subir mi DNI o mi certificado digital a ChatGPT? La AEPD aconseja, según LegalToday, no compartir con la IA datos personales como el DNI o el NIE ni información financiera sensible, y describir un caso ficticio. Tu certificado y tu Cl@ve, directamente, déjalos fuera. Es una recomendación mía.
¿Funciona igual si estoy en módulos? No lo probé. Mis pruebas son de estimación directa simplificada y de su modelo 130.
¿Es mejor Claude o Gemini para esto? Solo probé ChatGPT. En TaxCalcBench, con declaraciones de Estados Unidos, los modelos de mediados de 2025 puntuaron así con una puntuación estricta: Gemini 2.5 Pro el 32,35 %, Claude Opus 4 el 27,45 %, Gemini 2.5 Flash el 25,98 % y Claude Sonnet 4 el 23,04 %. Son modelos antiguos y un sistema fiscal distinto. La prueba de estrés sirve igual en cualquiera.
¿Qué dijo exactamente la directora de la Agencia Tributaria? Según la crónica de Europa Press que recogió Escudo Digital, el 8 de abril de 2026 dijo: «no me arriesgaría a hacerla con ChatGPT». Es la versión que recogen esos medios, no una transcripción oficial.
¿Cuándo vence el modelo 130 del cuarto trimestre? Entre el 1 y el 30 de enero de 2027, según las instrucciones de la Agencia Tributaria. Si el último día cae en sábado o día inhábil, pasa al primer día hábil siguiente. El del tercer trimestre venció el 20 de octubre.
¿Puedo deducir todos los suministros si trabajo desde casa? No como regla general. Según el manual de la Agencia Tributaria, cuando afectas parcialmente tu vivienda habitual, los suministros son deducibles en el porcentaje que resulta de aplicar el 30 % a la proporción de metros cuadrados destinados a la actividad, salvo que pruebes un porcentaje superior o inferior. En el ejemplo oficial, 40 m² de 100 y 5.000 € de suministros dan 600 €.
¿Cuántos autónomos hay en España? 3.472.357 afiliados al RETA en julio de 2026, según Europa Press con datos del Ministerio de Inclusión, Seguridad Social y Migraciones. No pude abrir la nota del Ministerio.
Conclusión
¿Puede ChatGPT hacerme la Renta? Una parte. En mis tres pruebas del 23 de octubre de 2026 calculó bien, se negó a darme la razón con el mito de los suministros y, cuando le pedí que se examinara, encontró una minoración que su primera respuesta había dejado fuera. Es mejor de lo que esperaba.
Pero lo que dicen la propia Agencia Tributaria, Xataka y Merca2 va en la misma dirección que lo que vi: el peligro está en lo que no cuentas y en lo que el modelo da por supuesto. Así que úsalo como yo lo usaría: que organice y explique, pásale la prueba de estrés, abre la página de la Agencia Tributaria detrás de cada cifra que importe y deja que Renta Web, tu programa o tu gestor tengan la última palabra sobre lo que presentas.
Si quieres aprender a hacerlo con método, IA para Autónomos y Freelancers (2 primeras lecciones gratis) te enseña a usar la IA en tu negocio, y Contabilidad con IA (2 primeras lecciones gratis) cubre los fundamentos de contabilidad, conciliación y preparación fiscal con ayuda de la IA.
Fuentes
- Agencia Tributaria, “Instrucciones del modelo 130”: plazos, casillas 03 a 07 y casilla 13
- Agencia Tributaria, “Estimación directa simplificada”
- Agencia Tributaria, Manual práctico de Renta 2024: “Suministros”
- Agencia Tributaria, Manual práctico: “Cálculo del rendimiento neto” en estimación directa simplificada
- Agencia Tributaria, Manual práctico de Renta 2019: “Gastos del titular de la actividad”
- Agencia Tributaria, “Campaña de Renta 2025” y calendario de la campaña
- Agencia Tributaria, procedimiento de liquidación de recargos por declaración extemporánea
- Escudo Digital, “La Agencia Tributaria desaconseja el uso de ChatGPT para realizar la declaración de la Renta” (8 de abril de 2026)
- Forbes España, “La Agencia Tributaria desaconseja usar ChatGPT para la Renta y llama a emplear sus herramientas” (8 de abril de 2026)
- Xataka, “La Agencia Tributaria no quiere que utilices ChatGPT para la Renta. El problema es que sus alternativas son peores” (9 de abril de 2026)
- Merca2, “Los errores al hacer la renta con IA que muchos están cometiendo sin saberlo” (25 de abril de 2026)
- Europa Press vía Bolsamanía, afiliación de autónomos en julio de 2026 (4 de agosto de 2026)
- LegalToday, “La AEPD publica un decálogo con recomendaciones para proteger la privacidad al usar herramientas de IA” (28 de enero de 2026)
- Bock, Molisee, Ozer y Shah, “TaxCalcBench: Evaluating Frontier Models on the Tax Calculation Task” (arXiv 2507.16126, 22 de julio de 2025)